Разрыв между стоимостью жилья и реальными доходами населения продолжает увеличиваться, и это уже не просто цифры в отчётах, а ощутимая реальность для миллионов людей. Глядя на свежие данные по рынку недвижимости, я всё чаще задумываюсь о том, насколько изменилось само понятие доступности квадратного метра. То, что ещё несколько лет назад казалось сложной, но решаемой задачей, сегодня превращается в настоящий марафон с непредсказуемым финалом.
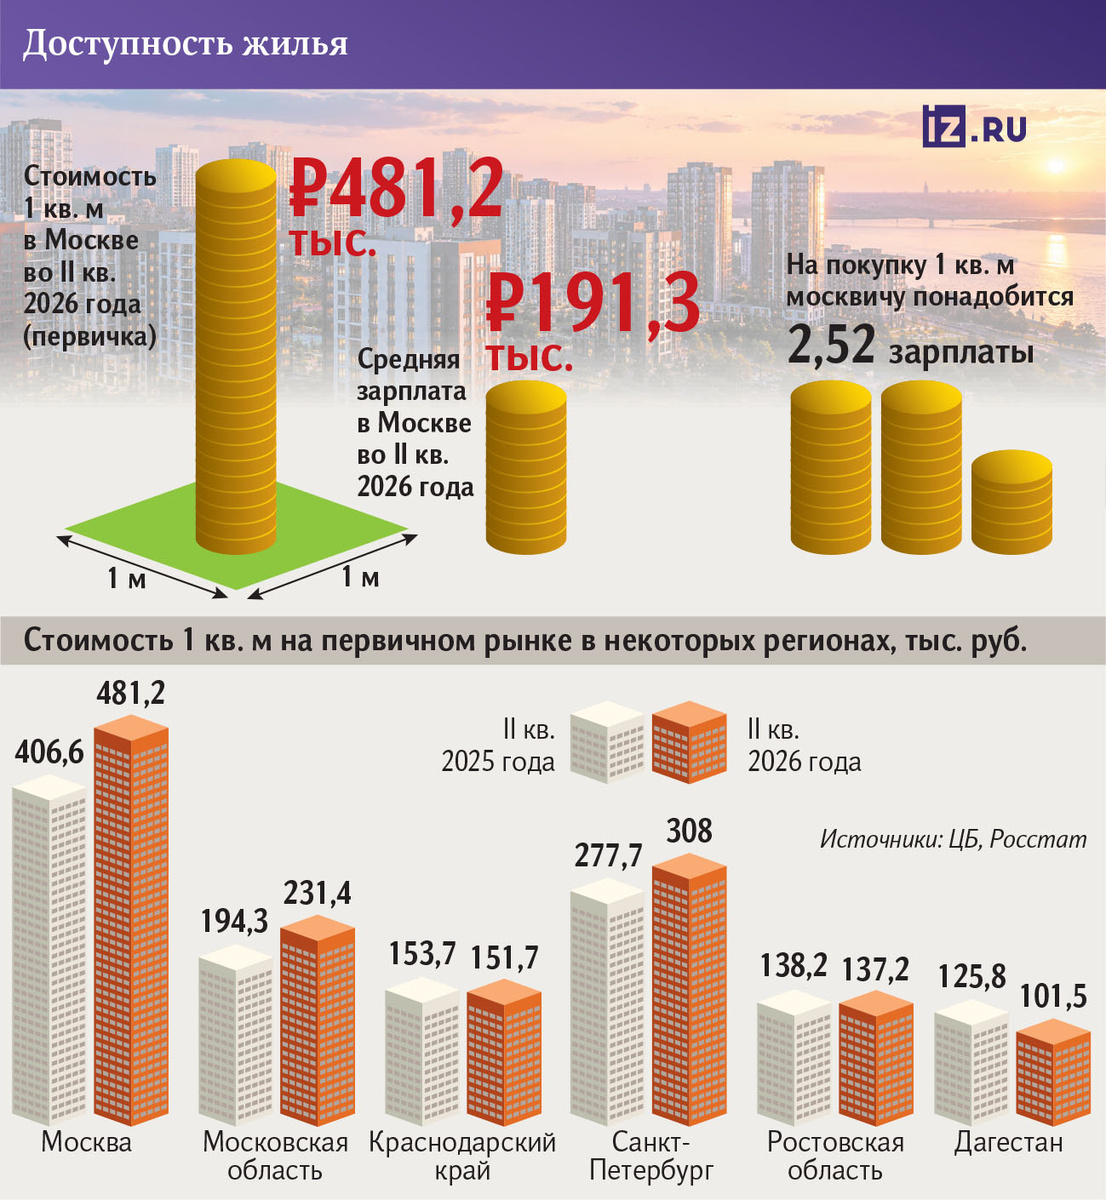
Статистика второго квартала 2026 года, собранная на основе информации Центробанка и Росстата, рисует довольно тревожную картину. Если сопоставить среднюю заработную плату и цену квадратного метра в новостройках, становится очевидно: пропасть между ними расширяется. Особенно остро это ощущается в столичном регионе, где за один квадратный метр приходится отдавать сумму, эквивалентную более чем двум с половиной средним зарплатам. Ещё год назад этот показатель был заметно ниже, что лишний раз подтверждает: рост цен на первичном рынке значительно опережает рост доходов.
Меня особенно поражает, насколько быстро изменилась психология покупателя. Если раньше люди рассматривали новостройку как инвестицию в будущее, то теперь всё чаще это воспринимается как непозволительная роскошь. Средняя стоимость квадратного метра на первичном рынке Москвы достигла 481 тысячи рублей, что на 18% выше, чем годом ранее. При этом средняя начисленная зарплата выросла лишь на 9%, составив 191 тысячу рублей. Эта диспропорция и создаёт тот самый эффект ускользающей цели: сколько бы ты ни зарабатывал, цены убегают быстрее.
Столица и регионы: разные скорости, одна проблема
Петербург, который традиционно воспринимается как более доступная альтернатива Москве, также не избежал негативной динамики. Там для покупки одного квадратного метра в новостройке теперь требуется 2,32 средней зарплаты против 2,28 годом ранее. Вроде бы разница небольшая, но именно она отражает системный сдвиг. Доходы петербуржцев увеличились на 9%, однако новое жильё подорожало почти на 11%. Это классический пример того, как даже небольшое процентное расхождение со временем приводит к ощутимому снижению покупательской способности.
В Московской и Челябинской областях ситуация развивается по схожему сценарию, хотя и с разной интенсивностью. В Подмосковье разрыв вырос умеренно — с 1,7 до 1,74 средней зарплаты за квадратный метр. А вот в Челябинской области ухудшение более заметное: с 1,52 до 1,63. И там, и там цены на новостройки растут почти вдвое быстрее, чем заработные платы. Это заставляет задуматься о том, что проблема не ограничивается столичными агломерациями, а носит общероссийский характер.
Эксперты связывают такое положение дел с несколькими факторами. Во-первых, на первичном рынке практически не осталось дешёвого предложения. Застройщики вынуждены закладывать в стоимость квадратного метра растущие расходы на логистику, строительные материалы и инфраструктурные обязательства. Во-вторых, в Москву стягивается миграционный спрос, здесь максимальная концентрация рабочих мест, а запас бюджетных лотов минимален. Всё это создаёт идеальные условия для опережающего роста цен.
Отдельного упоминания заслуживает влияние льготных ипотечных программ. Они долгое время искусственно поддерживали спрос на первичном рынке, что в условиях ограниченного предложения неизбежно толкало цены вверх. Сегодня покупателю приходится дольше копить на первоначальный взнос, выбирать квартиру меньшей площади или переезжать дальше от центра. Это не просто статистика — это реальные компромиссы, на которые идут люди, мечтающие о собственном жилье.
Вторичный рынок как спасательный круг
В сложившихся условиях всё больше потенциальных покупателей обращают внимание на вторичное жильё. И это вполне логично: доступность квартир на вторичном рынке исторически выше и стабильнее. Однако здесь есть свои нюансы. Более низкая цена квартиры не всегда означает меньший ежемесячный платёж, ведь на вторичку не распространяются льготные ипотечные программы. Рыночная ставка по кредиту может свести на нет всю выгоду от более доступной цены.
Я всё чаще слышу от знакомых и коллег, что покупка квартиры в Москве без продажи старого объекта стала практически невозможной для большинства людей, не попадающих под условия льготных программ. Стоимость прежней недвижимости должна покрывать как минимум 50–70% цены новой, чтобы сделка стала реальной. Это кардинально меняет саму модель поведения на рынке: сначала нужно продать, а уже потом думать о покупке.
При этом важно понимать, что вторичный рынок — не панацея. Да, там можно найти более доступные варианты, но качество жилья, его возраст и состояние часто оставляют желать лучшего. К тому же конкуренция за хорошие объекты остаётся высокой, особенно в крупных городах. Тем не менее для многих семей это единственный реальный путь к улучшению жилищных условий без многолетней кабалы.
Любопытно, что на фоне общего ухудшения ситуации есть регионы, где доступность жилья, наоборот, выросла. Это Дагестан, Краснодарский край и Ростовская область. В Дагестане, например, количество средних зарплат, необходимых для покупки квадратного метра, снизилось с почти 2,5 до 1,8. Причина — резкое падение цен на новое жильё на 19% при одновременном росте доходов. В Краснодарском крае и Ростовской области разрыв сократился примерно с 2 до 1,7 зарплаты за метр. Эксперты объясняют это высокой конкуренцией застройщиков и ослаблением спроса.
Южные регионы: пример здоровой конкуренции
Мне кажется особенно показательным, что именно на юге России, где активно развивается сервисная и туристическая экономика, рынок недвижимости демонстрирует более здоровую динамику. Миграционный поток туда сохраняется, но предложение растёт настолько быстро, что это сдерживает давление на цены. Конкуренция между застройщиками заставляет их искать баланс между стоимостью и качеством, что в конечном счёте идёт на пользу покупателям.
Если посмотреть на историческую перспективу, то доступность жилья в России росла с конца 2022 года по второй квартал 2023-го. Тогда цены на новостройки упали примерно на 4%, а доходы граждан увеличились примерно на ту же величину. Ещё более показательным был кризисный 2009 год, когда первичка подешевела на 7,6% на фоне мирового финансового кризиса. Это говорит о том, что рынок способен корректироваться, но происходит это, как правило, в периоды серьёзных экономических потрясений.
Сравнение с другими странами тоже даёт пищу для размышлений. По уровню доступности жилья без учёта ипотеки Россия находится примерно на среднем уровне среди стран СНГ. Однако если учитывать стоимость кредита, картина резко меняется. В глобальном индексе доступности ипотеки 2026 года Россия занимает 39-е место из 41 возможного. При ставке 21,35% месячный платёж по кредиту поглощает 235% медианного дохода. Это практически неподъёмная ноша для среднестатистической семьи.
Для сравнения: в США и Саудовской Аравии платёж по ипотеке составляет всего 22–25% дохода. Разница колоссальная. Именно поэтому в России подавляющее большинство сделок проходит через льготные программы, а не через рыночную ипотеку. Без субсидирования ставки классический кредит для среднего заёмщика становится практически недоступным. Это создаёт зависимость рынка от государственной поддержки, что само по себе является серьёзным структурным перекосом.
Что может изменить ситуацию
Несмотря на всю сложность положения, на рынке уже заметны признаки охлаждения спроса. Это может привести к замедлению темпов роста цен в среднесрочной перспективе. Но для устойчивого повышения доступности жилья нужны более фундаментальные изменения. Прежде всего, необходимо увеличивать предложение там, где есть работа и спрос. Для этого нужны подготовленные участки, инженерные сети и транспортная инфраструктура.
Поддержку покупателей разумнее направлять адресно, поскольку массовое удешевление ипотеки при ограниченном предложении способно снова разогнать цены. Это замкнутый круг, разорвать который можно только комплексными мерами. Устойчивое снижение инфляции и, как следствие, ключевой ставки помогло бы сделать кредиты дешевле и для покупателей, и для застройщиков. Но это долгий путь, требующий последовательной макроэкономической политики.
Я всё больше убеждаюсь, что проблема доступности жилья — это не просто вопрос цен и зарплат. Это вопрос доверия к будущему, готовности планировать жизнь на годы вперёд. Когда квадратный метр стоит несколько месячных доходов, мечта о собственной квартире превращается в абстракцию. И пока этот разрыв не начнёт сокращаться, рынок недвижимости будет оставаться зоной повышенного стресса для миллионов семей.
Остаётся открытым главный вопрос: смогут ли снижение ставок и рост предложения остановить подорожание жилья? Ответ на него зависит от множества факторов — от темпов инфляции до градостроительной политики. Но одно можно сказать точно: без системных изменений разрыв между стоимостью квадратного метра и реальными доходами будет только увеличиваться, а вместе с ним будет расти и социальное напряжение.