Тема передачи недвижимости детям рано или поздно затрагивает практически каждую семью. Когда речь заходит о доме, даче или квартире, многие начинают задумываться: а можно ли сделать так, чтобы всё досталось дочери без долгих месяцев ожидания, нотариальных очередей и нервных споров между родственниками? Наследственные дела действительно редко проходят гладко — они требуют сбора огромного количества бумаг, занимают минимум полгода, а иногда растягиваются на годы, если между близкими вспыхивают конфликты.
Мне не раз приходилось наблюдать, как семьи пытаются решить этот вопрос заранее. Кто-то оформляет дарственную, кто-то заключает договор купли-продажи, а кто-то до последнего держится за завещание, не желая расставаться с собственностью при жизни. Каждый путь имеет свои юридические тонкости, налоговые последствия и подводные камни. Поэтому сегодня я хочу детально разобрать, какие вообще существуют способы переоформления дома на дочь, чем они отличаются друг от друга и в каких ситуациях какой вариант окажется наиболее разумным.
Почему люди ищут альтернативу классическому наследству
Стандартная процедура наследования выглядит так: после смерти собственника его имущество переходит к наследникам в порядке универсального правопреемства. Это значит, что наследникам нужно в течение полугода обратиться к нотариусу, подать заявление, собрать документы, дождаться свидетельства о праве на наследство и только потом зарегистрировать право собственности в Росреестре. Звучит несложно, но на практике всё упирается в сроки, деньги и человеческий фактор.
Если же дом переоформлен на дочь ещё при жизни родителя, он автоматически исключается из наследственной массы. Это даёт сразу несколько ощутимых преимуществ. Во-первых, не нужно платить госпошлину за оформление наследства и тратиться на нотариальные услуги. Во-вторых, исчезает полугодовое ожидание, в течение которого имущество фактически «заморожено». В-третьих, сводится к минимуму вероятность конфликтов между наследниками, ведь делить уже нечего. И наконец, дом остаётся в семье без риска, что кто-то посторонний попытается оспорить права на него.
Однако я хочу сразу предупредить: просто «переписать» недвижимость нельзя. Закон предусматривает конкретные гражданско-правовые механизмы, и у каждого из них есть свои особенности, о которых стоит знать заранее.
Дарение как самый очевидный шаг
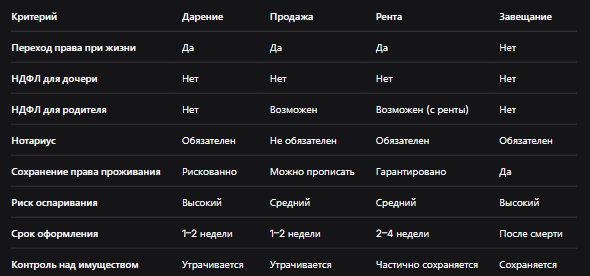
Договор дарения — пожалуй, наиболее популярный способ передачи недвижимости близким родственникам. Суть проста: собственник безвозмездно передаёт дом дочери, и право собственности переходит к ней сразу после государственной регистрации сделки. Никаких ожиданий, никаких дополнительных условий.
С юридической точки зрения дарение регулируется главой 32 Гражданского кодекса. Согласно статье 572, одна сторона безвозмездно передаёт другой имущество в собственность. Важный момент: с 13 января 2025 года договор дарения недвижимости между гражданами обязательно должен быть нотариально удостоверен — это требование ввёл Федеральный закон № 228-ФЗ. Раньше можно было обойтись простой письменной формой, но теперь без нотариуса не обойтись.
Что касается налогов, здесь есть хорошая новость. Согласно пункту 18.1 статьи 217 Налогового кодекса, доходы в виде недвижимости, полученной в дар от члена семьи или близкого родственника, не облагаются НДФЛ. Дочь — близкий родственник, поэтому ей не придётся платить 13% от стоимости дома и даже подавать декларацию 3-НДФЛ. Однако это не значит, что всё бесплатно: нужно оплатить госпошлину за регистрацию права (2 000 рублей) и нотариальный тариф. Для близких родственников он составляет 0,2% от кадастровой стоимости, но не менее 300 рублей и не более 100 000 рублей. Плюс нотариусы берут плату за услуги правового и технического характера — в среднем от 5 до 15 тысяч рублей.
Сильные стороны дарения очевидны: быстрота, отсутствие налога для дочери, простота оформления и полное исключение дома из наследственной массы. Но я не могу не сказать и о рисках, которые часто упускают из виду.
Главный минус — потеря контроля. После регистрации дочь становится единственной собственницей и вправе распоряжаться домом как угодно: продать, подарить, заложить, сдать в аренду. Теоретически она может даже выселить дарителя, если тот продолжает жить в доме. Суды, конечно, нередко защищают право проживания бывшего собственника, но это не абсолютная гарантия.
Есть и риск оспаривания сделки другими наследниками. Если им удастся доказать, что в момент подписания договора даритель не понимал значения своих действий или находился под давлением, дарение могут признать недействительным. В таких делах суды опираются на медицинские заключения, показания свидетелей и посмертную психиатрическую экспертизу.
Отдельно стоит подумать о финансовой уязвимости дочери. Если она когда-нибудь будет признана банкротом, подаренный дом может попасть в конкурсную массу и уйти с торгов. А если дочь решит продать дом раньше минимального срока владения (три года для единственного жилья или пять лет в остальных случаях), ей придётся заплатить НДФЛ с дохода, превышающего 1 миллион рублей.
Продажа как альтернатива с возмездным характером
Вместо дарения можно оформить договор купли-продажи между родителем и дочерью. Формально это возмездная сделка, хотя на практике деньги часто не передаются, а в договоре указывается символическая цена. Купля-продажа недвижимости регулируется параграфом 7 главы 30 Гражданского кодекса. Нотариальное удостоверение здесь не обязательно, если только не продаётся доля в праве общей собственности.
Налоговые последствия для продавца зависят от срока владения домом. Если родитель владел недвижимостью более пяти лет (или более трёх лет, если это его единственное жильё), НДФЛ не возникает. Если срок меньше, придётся заплатить 13% с разницы между ценой продажи и расходами на приобретение либо с суммы, превышающей 1 миллион рублей, если расходы подтвердить невозможно.
Для дочери как покупателя налог при покупке не возникает. Но есть нюанс: она не сможет применить имущественный вычет, потому что сделки между взаимозависимыми лицами (а родитель и ребёнок таковыми признаются) не дают права на возврат налога. Это ограничение установлено подпунктом 3 пункта 1 статьи 220 Налогового кодекса.
Преимущество продажи перед дарением в том, что возмездную сделку сложнее оспорить. Доказать, что она прикрывает дарение, можно, но для этого нужны веские основания, например явно заниженная цена. Кроме того, в договор можно включить условие о сохранении права пользования домом за родителем. Однако есть и минусы: возможный налог для продавца, необходимость подтверждать передачу денег распиской или банковским переводом, а также риск признания сделки притворной, если суд установит, что фактически это было дарение, совершённое для обхода наследства.
Рента с пожизненным содержанием: забота и защита
Договор ренты — это соглашение, по которому получатель ренты (родитель) передаёт недвижимость плательщику ренты (дочери), а та обязуется пожизненно выплачивать определённую сумму или предоставлять содержание. Этот вариант регулируется главой 33 Гражданского кодекса. Договор ренты обязательно нотариально удостоверяется и подлежит государственной регистрации.
Существует два основных вида ренты: постоянная, которая выплачивается бессрочно, и пожизненная, которая действует до смерти получателя. Разновидностью пожизненной ренты является пожизненное содержание с иждивением — оно включает обеспечение жильём, питанием, одеждой и медицинским уходом.
Для дочери как плательщика ренты дом не считается доходом в момент заключения договора, поэтому НДФЛ не возникает. А вот родитель, получающий регулярные выплаты, обязан платить с них налог по ставке 13%. Если же рента заменяется единовременной суммой, налогообложение может быть иным.
Главное преимущество ренты — сохранение права проживания. Родитель может продолжать жить в доме, и это право защищено договором. Дочь обязуется содержать родителя, оплачивать коммунальные услуги, покупать лекарства и обеспечивать уход. Если она попытается выселить родителя, тот может обратиться в суд, и договор ренты встанет на его сторону. Минусы тоже есть: сложность оформления, финансовая нагрузка на дочь, риск расторжения договора при невыполнении обязательств и возможность оспаривания другими наследниками.
Завещание: контроль до последнего дня
Завещание — это распоряжение имуществом на случай смерти. Оно не переоформляет право собственности при жизни, а лишь определяет, кому достанется дом после смерти владельца. Плюсы здесь очевидны: родитель остаётся собственником до конца жизни, может изменить или отменить завещание в любой момент, и при жизни не возникает никаких налогов или госпошлин.
Но я должна честно сказать: завещание не решает проблему наследства. После смерти всё равно открывается наследственное дело, дочери придётся обращаться к нотариусу, ждать шесть месяцев и получать свидетельство. Более того, завещание можно оспорить, особенно если есть обязательные наследники — несовершеннолетние дети или нетрудоспособные иждивенцы, которым полагается обязательная доля.
Что показывает судебная практика
Реальные дела наглядно демонстрируют, какие риски существуют при переоформлении недвижимости на родственников. Однажды гражданка подарила квартиру дочери, а после её смерти сын обратился в суд с иском о признании дарения недействительным. Посмертная психиатрическая экспертиза установила, что на момент подписания договора даритель страдала психическим расстройством и не понимала значения своих действий. В результате дарение признали недействительным, а квартиру включили в наследственную массу.
В другом деле отец продал дом сыну по цене значительно ниже рыночной. После смерти отца дочь оспорила сделку, заявив, что фактически это было дарение, прикрытое куплей-продажей. Суд согласился с её доводами, признал сделку притворной и применил правила дарения, что позволило включить дом в наследственную массу.
А вот пример с рентой: пенсионерка заключила договор пожизненной ренты с племянницей, передав ей квартиру в обмен на содержание. Племянница перестала выплачивать ренту и попыталась выселить женщину. Суд расторг договор, вернул квартиру пенсионерке и взыскал с племянницы невыплаченные суммы. Это показывает, что рента действительно защищает права пожилых людей, если обязательства не выполняются.
Как сделать выбор
Подводя итог, я бы сформулировала несколько ключевых рекомендаций. Если цель — быстро передать дом и вы полностью доверяете дочери, дарение будет самым простым и выгодным вариантом. Если хотите сохранить право проживания и обеспечить уход за собой, стоит рассмотреть ренту. Если не готовы расставаться с собственностью при жизни, завещание останется единственным подходящим вариантом, хотя и не избавит наследников от формальностей.
Важно помнить, что нотариальное удостоверение обязательно для дарения и ренты, а для продажи — нет, если не продаётся доля. Риск оспаривания существует для всех сделок, особенно если даритель был недееспособен или находился под давлением. Банкротство дочери или её развод могут привести к потере дома, если он станет частью общего имущества или конкурсной массы. Судебная практика показывает: сделки, совершённые для обхода наследства, могут быть признаны недействительными.
Я рекомендую перед принятием решения обязательно проконсультироваться с юристом, который учтёт все нюансы вашей ситуации и поможет минимизировать риски. Вопрос передачи недвижимости детям слишком серьёзен, чтобы решать его вслепую.