Рынок первичной недвижимости сегодня устроен так, что внешне всё выглядит предельно доступно: открываешь агрегатор, листаешь яркие рендеры, оставляешь заявку — и вот уже менеджер отдела продаж приглашает на просмотр. Но за этой витриной скрывается процесс, который по уровню ответственности сравним разве что с хирургической операцией. Слишком много переменных, слишком высокая цена ошибки, слишком долгий горизонт последствий.
Покупка квартиры — это не про выбор между «нравится» и «не нравится». Это про кредитную нагрузку на десятилетия, про юридическую чистоту, про ликвидность объекта через пять-семь лет, про инфраструктуру, которая либо сделает жизнь удобной, либо превратит каждый день в логистический квест. И когда человек впервые сталкивается с этим массивом информации, тревога становится его главным спутником.

Переезд из арендованной квартиры в собственную — событие, которое меняет не только быт, но и внутреннее ощущение стабильности. Я не раз наблюдала, как люди, годами жившие в состоянии «временности», наконец начинают строить планы, покупать мебель, вкладываться в ремонт. Но до этого момента нужно пройти довольно тернистый путь выбора.
Старт без карты: почему начало пути такое напряжённое
Главная сложность первого этапа — отсутствие понятной последовательности действий. Человек не понимает, что первично: сначала искать квартиру или сначала узнавать свой кредитный потенциал. Стоит ли вообще связываться с новостройками, если есть вторичный рынок. Какие документы запрашивать у застройщика. Как отличить надёжный проект от проблемного долгостроя.
Эти вопросы звучат одинаково у большинства моих клиентов, независимо от их возраста, дохода и региона. Информации в открытом доступе много, но она разрозненна, противоречива и часто носит рекламный характер. В результате даже первый шаг даётся с огромным трудом.

Объём строящегося жилья в стране колоссальный — миллионы квадратных метров ежегодно. И из этого гигантского массива нужно выбрать не просто «какой-нибудь» объект, а именно тот, который совпадёт с образом жизни, финансовыми возможностями и долгосрочными планами конкретной семьи. Без системы здесь легко утонуть.
Ошибка выбора: страх, который парализует сильнее отказа
Интересно, что большинство людей боятся не самого факта покупки, а именно вероятности промахнуться. Им страшно не то, что ипотеку не одобрят, а то, что они купят не ту квартиру, о которой действительно мечтали. Этот страх имеет под собой реальную основу: рынок перенасыщен маркетинговыми предложениями, где даже откровенно слабые проекты умеют выглядеть привлекательно.
Ошибиться можно практически на любом уровне выбора. Район, который кажется перспективным на рендерах, через три года может оказаться территорией вечных пробок и отсутствия школ. Планировка, которая вдохновляла на этапе котлована, после сдачи может разочаровать эргономикой. Этаж, срок сдачи, репутация застройщика, реальная стоимость квадратного метра — каждая из этих переменных способна превратить долгожданную покупку в источник сожалений.
Ипотечный лабиринт: где рождается самое большое напряжение
Тема кредита — самая эмоционально заряженная во всей истории с недвижимостью. Люди годами откладывают решение, потому что мысль о ежемесячных платежах на протяжении двадцати или тридцати лет вызывает почти физический дискомфорт. Но если посмотреть на ситуацию трезво, аренда оказывается ничуть не менее кабальной: вы точно так же отдаёте деньги, только не в счёт собственного актива, а в пользу чужого капитала.
При этом аренда не даёт никакой защиты. В любой момент собственник может поднять плату или попросить освободить жильё. Это перманентное состояние неопределённости, которое особенно тяжело переживают семьи с детьми. Ипотека при всех её страхах — это хотя бы понятный график, зафиксированные условия и конечная цель.
Однако сам процесс получения кредита действительно полон подводных камней. Люди переживают, хватит ли официального дохода, как банки оценивают кредитную историю, в какое учреждение обращаться в первую очередь, что делать с уже имеющимися обязательствами. И главное — какой ежемесячный платёж не станет удавкой для семейного бюджета. Для тех, кто подаёт заявку впервые, этот этап ощущается как экзамен без права на пересдачу.
Юридические дебри и бумажная рутина
Документальная часть сделки — ещё один мощный источник тревоги. Большинство покупателей не имеют юридического образования и не обязаны разбираться в тонкостях договоров долевого участия, эскроу-счетов, проектных деклараций и актов приёма-передачи. Но подписывать документы, не понимая их сути, — значит закладывать мину замедленного действия.
Страх что-то упустить, неверно собрать справки, столкнуться с неожиданными условиями в договоре — абсолютно нормальная реакция. Без опыта невозможно чувствовать себя уверенно в процессе, где каждое слово имеет юридический вес. И дело не в некомпетентности покупателя, а в том, что система изначально не рассчитана на самостоятельное прохождение.
Временной ресурс: невидимая цена самостоятельного поиска
Отдельная проблема, о которой редко говорят вслух, — колоссальные временные затраты. Поиск квартиры — это не один вечер с телефоном в руках. Это недели и месяцы мониторинга, сравнения, поездок на просмотры, общения с менеджерами, изучения форумов и аналитических отчётов. Для человека с полной занятостью или семьёй такая нагрузка становится непосильной.
Нужно не просто смотреть предложения, но и разбираться в локации, знать инфраструктурные планы города, владеть информацией о скрытых проблемах застройщиков, общаться с банками, собирать документы, отслеживать этапы сделки. Всё это требует включённости, которой у работающего человека просто нет.
И вот здесь возникает парадоксальная ситуация: люди готовы тратить часы на выбор нового смартфона, но при покупке квартиры — самого дорогого актива в жизни — упорно пытаются обойтись без профессиональной поддержки. Мысль о том, что эксперт может сэкономить не только время, но и деньги, приходит почему-то не сразу.
Реальные риски: что стоит за красивыми фасадами
Когда я говорю о рисках, я имею в виду не абстрактные страхи, а вполне конкретные сценарии. Первый и самый очевидный — выбор неподходящего объекта. Квартира может оказаться неудобной для повседневной жизни, быстро разонравиться, потерять в цене или не подойти под реальные потребности семьи, которая изменится через несколько лет.
Второй риск — переплата. Без понимания рыночной конъюнктуры легко купить дороже, чем следовало. Рекламные акции, искусственный дефицит, навязанные скидки — всё это инструменты, которые работают на неопытного покупателя.
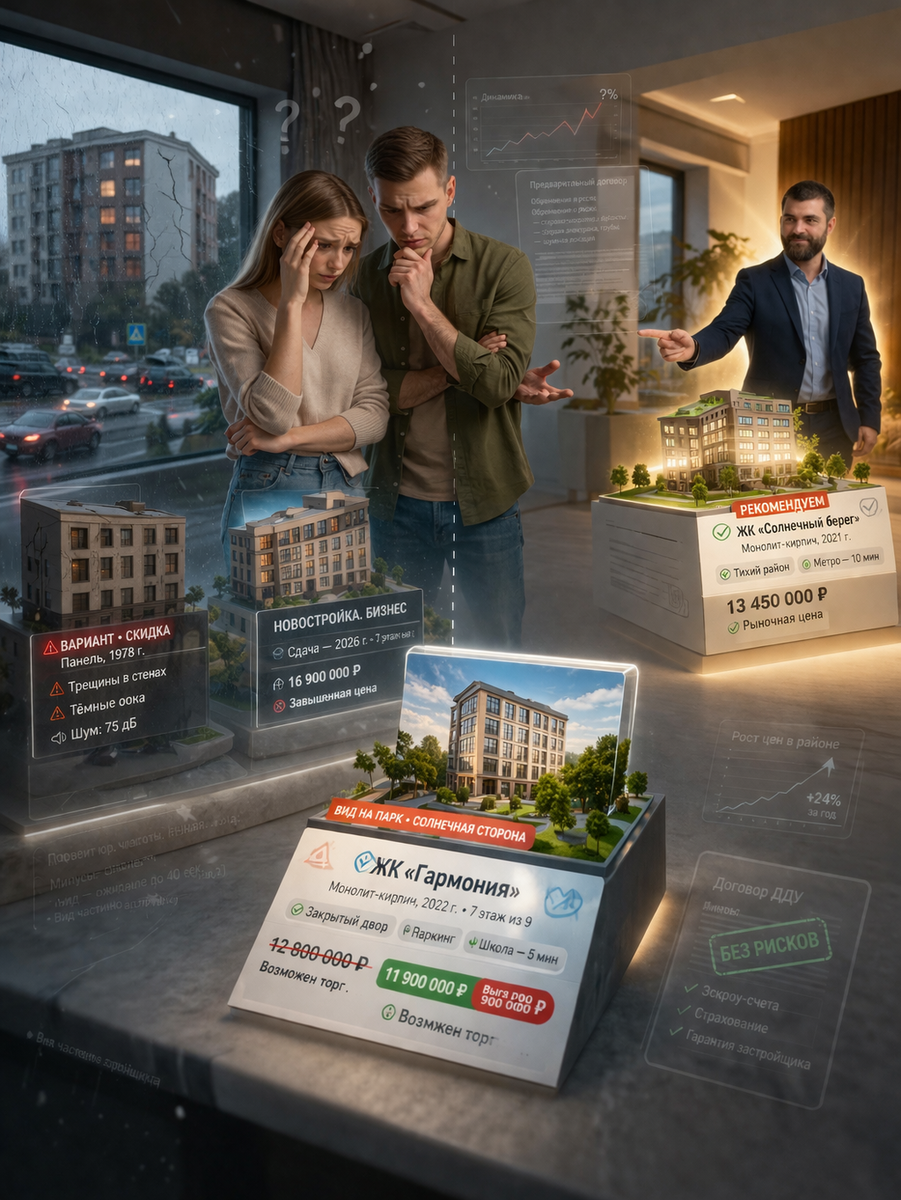
Третий риск связан с ипотекой. Одобрение кредита ещё не означает выгодных условий. Можно получить завышенный платёж, не воспользоваться льготной программой, выбрать не тот банк, допустить ошибки в анкете. А отказ из-за формальной оплошности откладывает повторную подачу на месяцы — за это время выбранная квартира может уйти другому покупателю или подорожать.
И наконец, самый коварный риск — усталость от процесса. Когда человек пересматривает десятки вариантов, читает сотни отзывов и всё равно не чувствует ясности, наступает эмоциональное истощение. В таком состоянии хочется просто «добить» этот процесс, выбрать хоть что-нибудь. И именно в этот момент совершаются самые дорогие ошибки.
Почему самостоятельная ипотека — не всегда лучший путь
Многие уверены, что подать заявку в банк — элементарная процедура. Но практика показывает: именно на этом этапе теряется больше всего денег и времени. Ошибки в анкете, неверно выбранный банк, непредоставленные документы, неучтённые льготы — всё это влияет на итоговое решение кредитной организации.
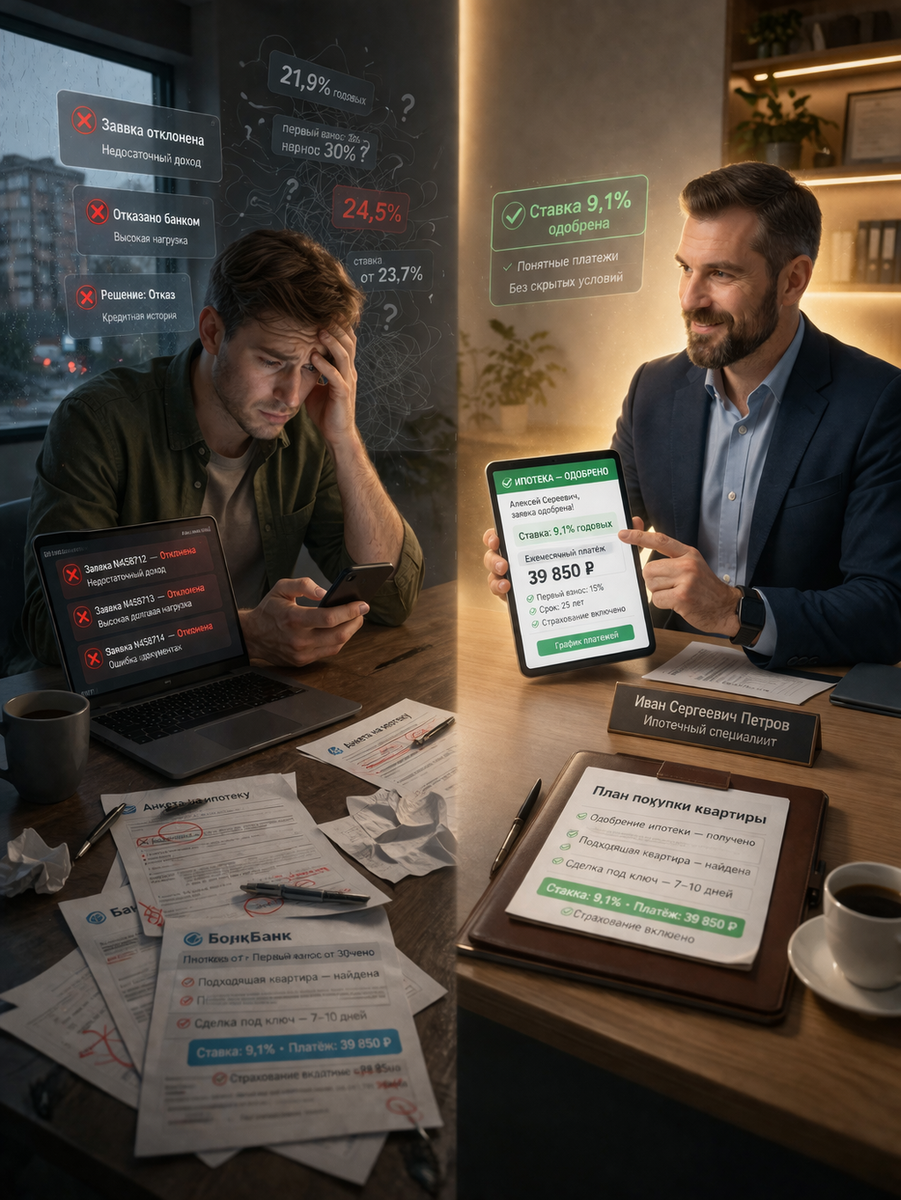
Хаотичная подача в несколько банков одновременно тоже не работает: кредитная история фиксирует каждое обращение, и слишком активный шопинг может выглядеть подозрительно. Без стратегии человек рискует получить отказ там, где при грамотной подготовке было бы одобрение. А отказ — это не просто неприятность, это потерянные месяцы и, возможно, упущенная квартира.
Чего на самом деле хочет покупатель
Если убрать всю маркетинговую шелуху, останется простой и понятный запрос. Людям нужно, чтобы им объяснили сложные вещи человеческим языком. Чтобы рядом был кто-то, кто понимает рынок изнутри. Чтобы не приходилось в одиночку разбираться в юридических тонкостях и банковских продуктах. Чтобы кто-то контролировал процесс и подстраховывал на каждом этапе.
Им нужна не просто квартира, а уверенность в том, что выбранный вариант действительно подходит. Что ипотека будет посильной. Что сделка пройдёт спокойно и без сюрпризов. Именно поэтому сегодня ценность эксперта по новостройкам растёт: он помогает не «купить что-нибудь», а принять взвешенное решение.
Как я выстраиваю сопровождение
Моя роль не сводится к показу вариантов. Я работаю с запросом глубже: сначала определяю, что именно нужно человеку — жильё для жизни или инвестиционный актив. На какой бюджет реально рассчитывать с учётом всех вводных. Какой ежемесячный платёж будет комфортным, а не стрессовым. Какой район и формат жилья подойдут именно этой семье, а какие проекты стоит отсеять сразу.
Подбор вариантов — это не случайная выборка из каталога, а осознанный отбор проектов под конкретные критерии. Я анализирую рынок, отсеиваю слабые объекты и предлагаю только те, что действительно соответствуют задачам клиента. Это экономит время и защищает от информационной перегрузки.
Отдельное направление — честный разбор плюсов и минусов. Красивый жилой комплекс может иметь ограничения, которые не видны на презентации. Ликвидность, транспортная доступность, перспективы развития района, репутация застройщика — всё это я проговариваю открыто, без приукрашивания.
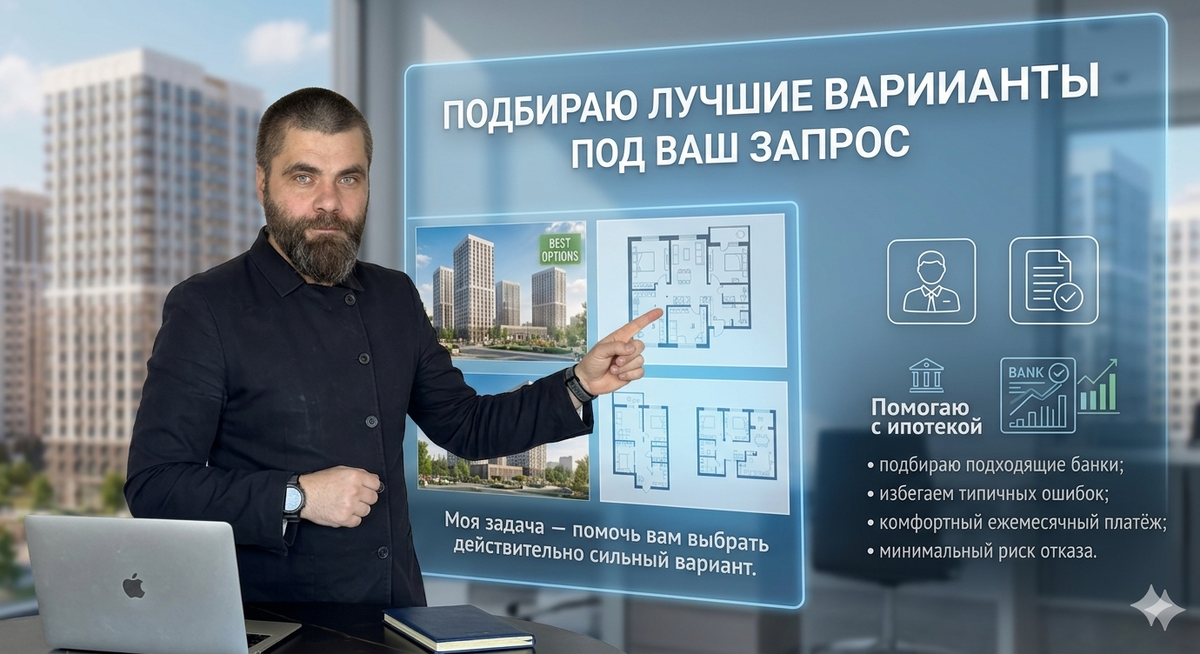
С ипотекой работа строится через стратегию, а не через хаотичные заявки. Я подбираю подходящие банки, учитываю индивидуальную ситуацию клиента, помогаю избежать типичных ошибок и находить комфортную схему платежей. Важно не просто получить одобрение, а сделать так, чтобы кредит не стал обузой.
Сопровождение продолжается до выдачи ключей и дальше. Подбор, консультации, координация сделки, документы, ответы на вопросы — всё это я беру на себя, чтобы клиент не оставался один на один с процессом.
Покупка недвижимости — не та сфера, где стоит учиться на собственных ошибках. Цена неверного решения слишком высока, а последствия растягиваются на годы. Когда рядом есть эксперт, человек получает не просто объект, а структуру, понимание и защиту от лишних рисков. Это и есть главная ценность профессионального сопровождения.
С чего начать, если вы планируете покупку
Если вы находитесь в точке, где непонятно, с чего начать, если страх ошибиться сильнее желания действовать, если ипотека кажется непреодолимым барьером — это нормально. Это стандартное состояние для человека, который впервые входит в рынок недвижимости. Важно не оставаться в этом состоянии надолго.
Я сопровождаю сделку от первого запроса до получения ключей. Контролирую каждый этап, объясняю сложные моменты, подстраховываю там, где риски наиболее высоки. Моя задача — сделать так, чтобы покупка квартиры стала для вас не источником стресса, а понятным и безопасным процессом.
Если вы хотите подобрать новостройку под свой бюджет и цели, разобраться с ипотекой и пройти сделку без лишних ошибок — напишите мне. Разберём вашу ситуацию и найдём решение, которое действительно вам подходит. В следующей части расскажу о работе с отзывами клиентов нашего агентства недвижимости — это отдельная и очень показательная тема.