Инвестиционная привлекательность зарубежной недвижимости часто оценивается по ярким цифрам в рекламных буклетах. Квартира в Камбодже за сто тысяч долларов с обещанной доходностью семь-восемь процентов годовых звучит как вполне рабочая стратегия. Однако между обещанием девелопера и фактической суммой, которая окажется на счёте владельца, существует целый пласт обязательных платежей, налоговых нюансов и эксплуатационных расходов.
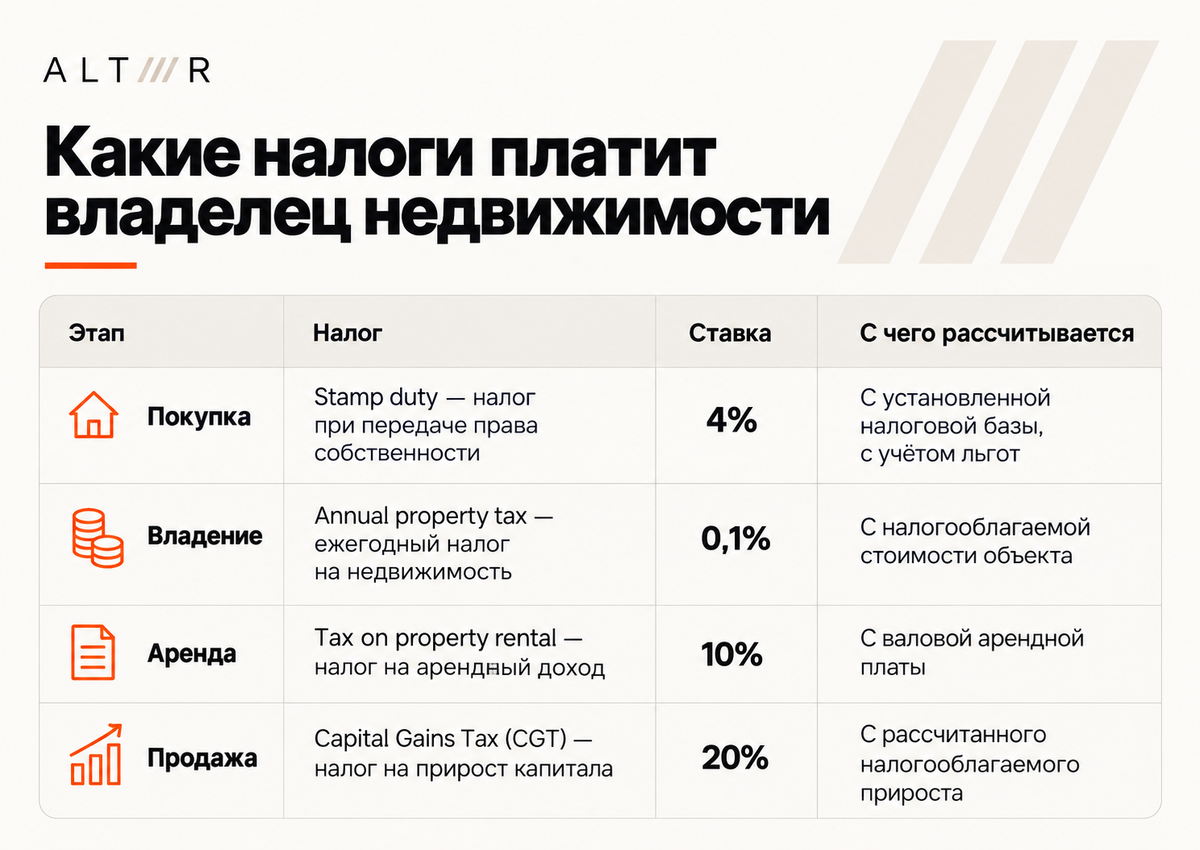
Система налогообложения недвижимости в Камбодже включает несколько уровней: четыре процента при оформлении права собственности, ежегодный имущественный сбор в размере одной десятой процента, десятипроцентный налог с арендного потока и двадцатипроцентный сбор на прирост капитала при последующей реализации объекта. Если механически сложить все эти проценты, получится внушительная сумма, превышающая тридцать процентов. Но такой подход в корне ошибочен, поскольку каждый платёж возникает на своём этапе жизненного цикла инвестиции и рассчитывается от совершенно разной базы.
Дополнительную сложность создаёт переходный период: до конца 2026 года действуют существенные льготы для определённых категорий сделок, а налог на прирост капитала при продаже недвижимости начнёт применяться только с первого января 2027 года. Разобраться в этих временных рамках необходимо до подписания договора, иначе финансовая модель может оказаться несостоятельной.
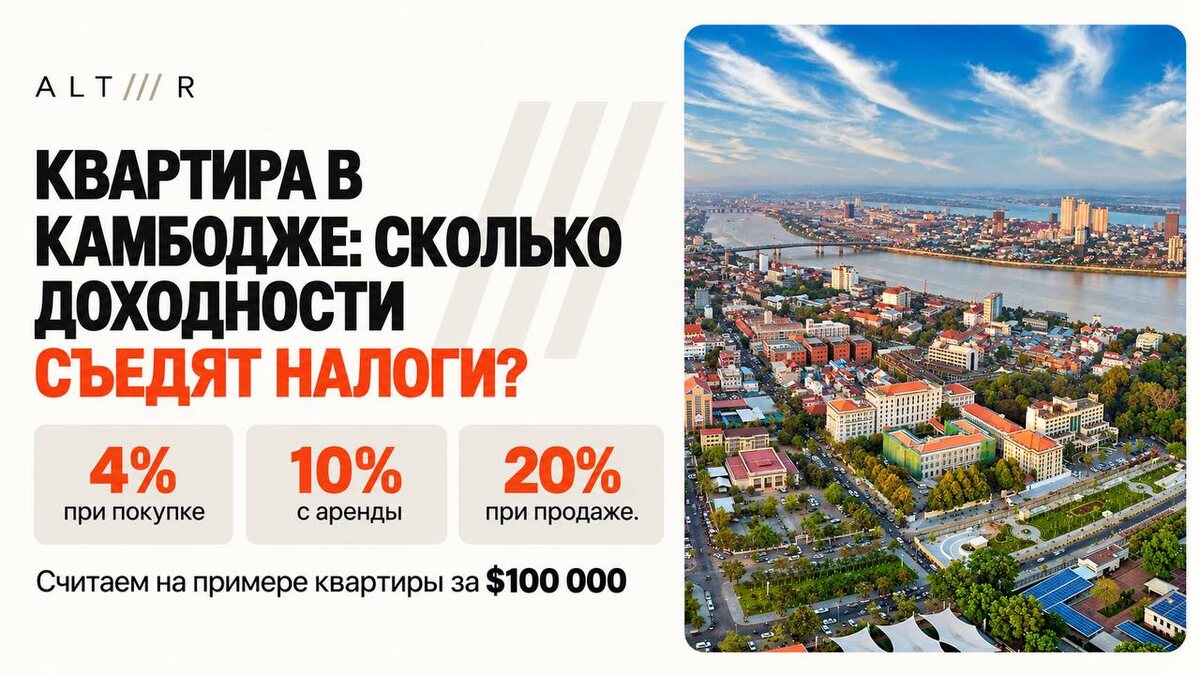
Попробуем пройти весь путь инвестора на условном примере квартиры стоимостью сто тысяч долларов и посчитать, сколько реально можно заработать за трёхлетний период владения с учётом всех обязательных отчислений.
Стартовые расходы: гербовый сбор и его исключения
Базовый сценарий предполагает, что при передаче права собственности на недвижимость в Камбодже взимается гербовый сбор по ставке четыре процента. Для квартиры за сто тысяч долларов это означало бы четыре тысячи долларов дополнительных расходов, если налоговая стоимость объекта совпадает с договорной ценой и никакие послабления не применяются.
Однако реальная картина сложнее. Налоговая база далеко не всегда равна сумме, указанной в договоре купли-продажи: фискальные органы используют собственные правила оценки недвижимости, которые могут отличаться от рыночной цены. Кроме того, распределение расходов на оформление между покупателем и продавцом — вопрос договорённости, зафиксированной в соглашении SPA. Без детального изучения этого документа невозможно точно определить, кто именно несёт финансовую нагрузку.
Министерство экономики и финансов Камбоджи в январе 2026 года продлило действие налоговых послаблений для покупателей жилья в жилых комплексах borey и кондоминиумах. Речь идёт о двух ключевых механизмах: полное освобождение от гербового сбора для объектов стоимостью до двухсот десяти тысяч долларов при соответствии определённым условиям, а также вычет семидесяти тысяч долларов для повторных покупок, когда предыдущая льгота уже была использована. Для квартиры за сто тысяч долларов это может означать нулевой гербовый сбор вместо четырёх тысяч, но только при полном соответствии сделки установленным требованиям.
Важно понимать, что льгота не универсальна: статус девелопера, регистрация проекта, документальное сопровождение и история использования налоговых преференций играют решающую роль. Иностранному покупателю необходимо отдельно подтверждать применимость освобождения в каждом конкретном случае. Действующие послабления актуальны до 31 декабря 2026 года, и закладывать их в расчёт сделки 2027 года без официального продления было бы неосмотрительно.
Отдельного внимания заслуживает налог на добавленную стоимость. При продаже здания зарегистрированным налогоплательщиком может применяться десятипроцентный НДС, однако это не означает автоматического увеличения рекламной цены. Критически важно выяснить, включён ли этот налог в заявленную стоимость или предъявляется отдельно. Разница в десять тысяч долларов при покупке стотысячной квартиры способна радикально изменить итоговую доходность инвестиции, поэтому ответ должен быть чётко зафиксирован в договоре и платёжных документах.
Ежегодное бремя владения: налог и эксплуатационные платежи
Ежегодный налог на недвижимость в Камбодже составляет всего одну десятую процента, однако рассчитывается он не от суммы, уплаченной девелоперу, а от налогооблагаемой стоимости, определяемой Главным налоговым управлением. Формула включает оценочную стоимость объекта, коэффициент восемьдесят процентов и необлагаемый вычет в размере ста миллионов риелей (условно двадцать пять тысяч долларов).
Применительно к квартире с налоговой оценкой сто тысяч долларов расчёт выглядит так: восемьдесят процентов от ста тысяч минус двадцать пять тысяч, умноженные на ноль одну десятую процента, дают пятьдесят пять долларов в год. Это иллюстративный пример, а не универсальный платёж для всех объектов аналогичной стоимости — фактическую сумму определяет налоговый орган по своим методикам. Декларация подаётся ежегодно, обычно до тридцатого сентября.
Однако государственный сбор — лишь малая часть регулярных расходов собственника. Представим квартиру в новом кондоминиуме Пномпеня, сдаваемую через управляющую компанию. Помимо налога, владелец сталкивается с платой за обслуживание здания, лифтов, общих зон и охраны, расходами на управление недвижимостью, включая поиск арендаторов и взаимодействие с жильцами, коммунальными платежами в периоды простоя, затратами на ремонт и замену оборудования, а также страховкой и агентскими комиссиями, если они предусмотрены договором.
Показательна ситуация, когда два инвестора приобретают квартиры одинаковой стоимости, но в разных комплексах. Если в одном здании обслуживание обходится в пятьдесят долларов ежемесячно, а в другом — в сто двадцать, годовая разница достигает восьмисот сорока долларов при абсолютно одинаковой налоговой ставке. Поэтому перед покупкой необходимо запрашивать не только прогноз арендного дохода, но и полную смету содержания объекта, включая все скрытые платежи.
Арендный поток: почему валовая доходность обманчива
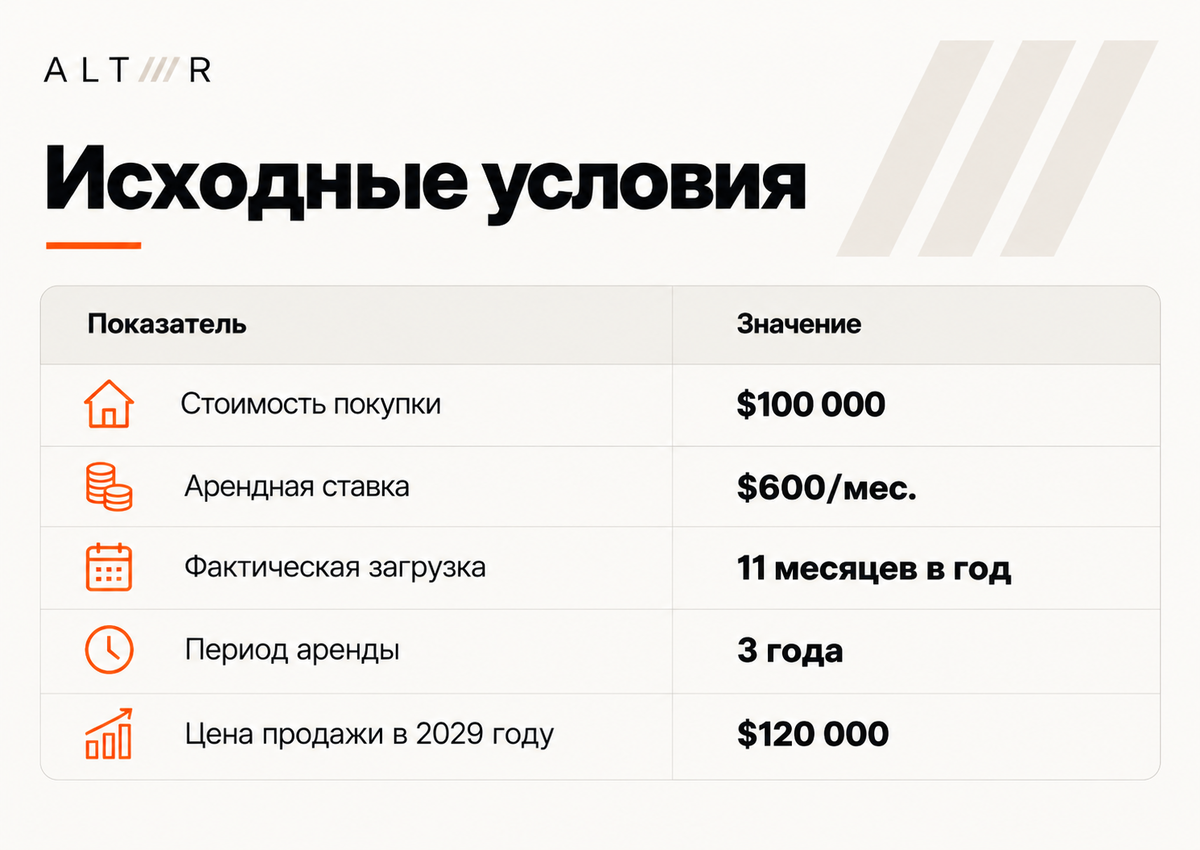
Распространённая ошибка начинающих инвесторов — оценивать привлекательность объекта исключительно по заявленной арендной ставке. Допустим, квартира за сто тысяч долларов сдаётся за шестьсот долларов в месяц. При полной загрузке годовой валовой доход составит семь тысяч двести долларов, что соответствует валовой доходности семь и две десятых процента. Но это лишь верхушка айсберга.
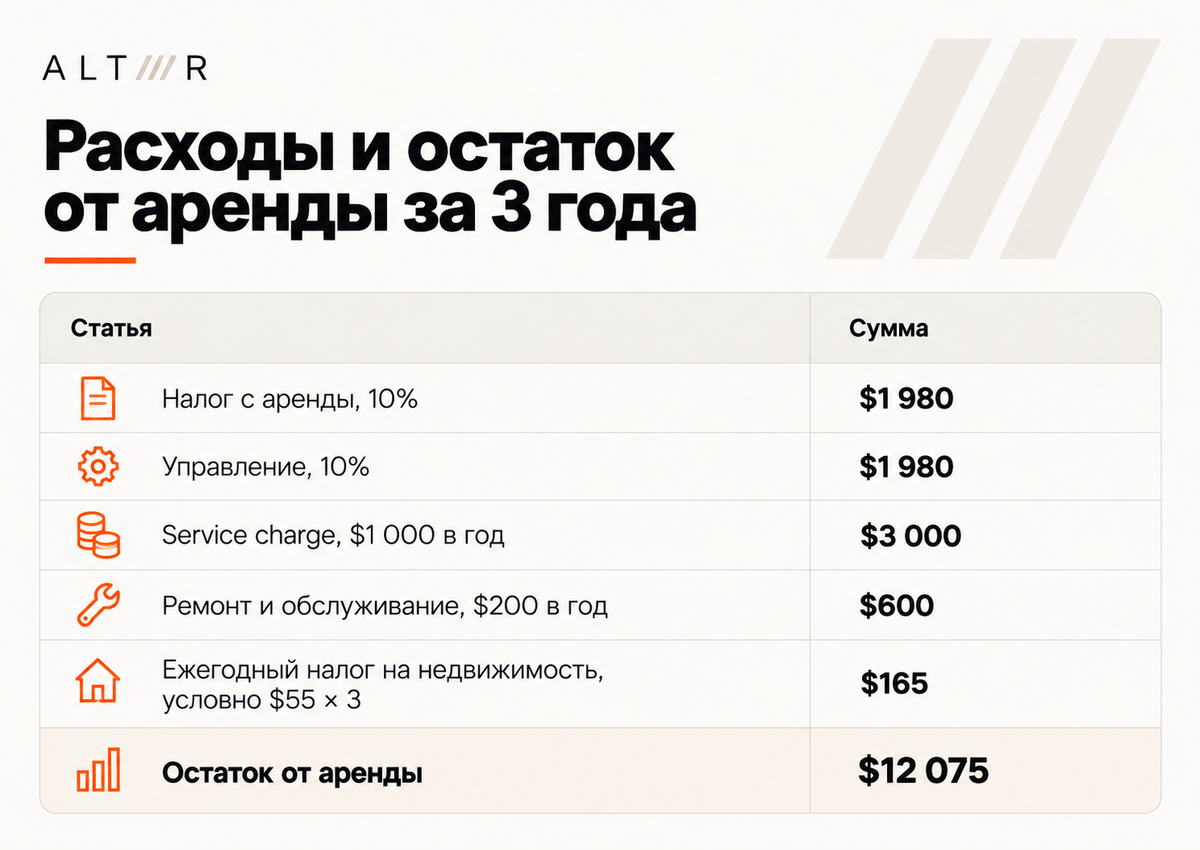
Для типичного частного собственника налог на аренду составляет десять процентов от валовой арендной платы — до вычета расходов на обслуживание и управление. В нашем примере это семьсот двадцать долларов в год, после чего остаётся шесть тысяч четыреста восемьдесят долларов. Далее необходимо учесть управленческие расходы (условно десять процентов от аренды), обслуживание здания (тысяча долларов в год) и резерв на мелкий ремонт с заменой оборудования (двести долларов). После всех вычетов чистый годовой доход снижается до четырёх тысяч пятисот шестидесяти долларов, а чистая доходность — до четырёх и пятидесяти шести сотых процента, и это ещё без учёта ежегодного налога на недвижимость.
Простой квартиры даже в течение одного месяца дополнительно сокращает итоговый результат. Поэтому при сравнении проектов необходимо оперировать двумя показателями: валовой доходностью до налогов и расходов и чистой доходностью после всех предусмотренных финансовой моделью вычетов. Порядок декларирования и уплаты налога с аренды напрямую зависит от статуса собственника, арендатора и структуры управления. Если квартира передана оператору, нужно чётко понимать, кто перечисляет налог и какая сумма фактически поступает на счёт владельца. Для арендаторов — зарегистрированных компаний могут действовать механизмы удержания налога у источника выплаты.
Выход из инвестиции: налог на прирост капитала
Предположим, инвестор купил квартиру за сто тысяч долларов, а через несколько лет продал за сто двадцать тысяч. Ставка налога на прирост капитала составляет двадцать процентов, и на первый взгляд кажется, что государству придётся отдать двадцать четыре тысячи долларов. Это заблуждение: налог рассчитывается не со всей суммы продажи, а с налогооблагаемого прироста капитала.
Камбоджийское налоговое законодательство предусматривает два способа расчёта расходов. Первый — стандартный вычет восьмидесяти процентов от дохода без подтверждения фактических затрат. При продаже за сто двадцать тысяч долларов налогооблагаемая сумма составит двадцать четыре тысячи, а налог — четыре тысячи восемьсот долларов. Второй способ — вычет фактических подтверждённых расходов, понесённых при приобретении, содержании и продаже объекта. Если учесть только подтверждённую стоимость покупки, налогооблагаемый прирост составит двадцать тысяч долларов, а налог — четыре тысячи. Второй вариант выгоднее на восемьсот долларов, а дополнительные допустимые расходы при наличии документов могут ещё уменьшить налоговую базу.
Сохранение всех документов — договора купли-продажи, подтверждений платежей, свидетельств о собственности, чеков и счетов — становится критически важным для оптимизации налоговой нагрузки при выходе из инвестиции. Применение налога на прирост капитала к недвижимости перенесено на первое января 2027 года, поэтому инвестору с горизонтом владения три-пять лет необходимо учитывать этот платёж в прогнозе продажи уже сейчас.
Полная финансовая модель трёхлетнего владения
Объединим все расчёты в единую модель. Инвестор приобретает квартиру в декабре 2026 года, сдаёт её в аренду три года и продаёт в конце 2029 года с повышением цены. Для расчёта принимаем, что НДС включён в стоимость, покупатель имеет право на освобождение от гербового сбора в 2026 году, а налоговая оценка объекта составляет сто тысяч долларов.
За три года квартира сдаётся тридцать три месяца, что при ставке шестьсот долларов даёт девятнадцать тысяч восемьсот долларов валового дохода. После вычета налогов и эксплуатационных расходов собственник получает двенадцать тысяч семьдесят пять долларов чистой арендной прибыли. Средняя чистая арендная доходность составляет примерно четыре процента годовых от стоимости покупки — заметно меньше рекламных семи-восьми процентов.
При продаже за сто двадцать тысяч долларов прирост стоимости составляет двадцать тысяч. После вычета налога на прирост капитала (четыре тысячи при расчёте по подтверждённой цене приобретения) и комиссии агента (условно три процента или три тысячи шестьсот долларов) остаётся двенадцать тысяч четыреста долларов прибыли от продажи. Стоит отметить, что в этом примере комиссия агента отдельно не уменьшает базу налога на прирост капитала, и допустимость её вычета следует проверять при фактической сделке.
Суммарный результат: двенадцать тысяч семьдесят пять долларов от аренды плюс двенадцать тысяч четыреста от продажи — итого двадцать четыре тысячи четыреста семьдесят пять долларов прибыли при первоначальных инвестициях сто тысяч. Это около двадцати четырёх с половиной процентов за три года или примерно восемь и две десятых процента в год при простом делении общей прибыли на срок владения. Важно понимать, что это не сложная годовая доходность IRR, а упрощённый показатель.
Если покупатель не имеет права на льготу и заплатит четыре тысячи долларов гербового сбора, итоговая прибыль снизится до двадцати тысяч четырёхсот семидесяти пяти долларов без учёта влияния дополнительных первоначальных затрат на процентную доходность. В модель также не включены юридическая проверка, возможное меблирование, банковские комиссии, налоги в стране налогового резидентства инвестора и другие индивидуальные расходы. Принципиальное допущение — рост цены на двадцать процентов — это сценарий, а не гарантированный результат. Без повышения стоимости инвестор не получит предусмотренную моделью прибыль от перепродажи.
Пять вопросов, которые нужно закрыть до сделки
Налоговую нагрузку можно рассчитать заранее, если получить ответы на пять ключевых вопросов. Первый касается включения НДС в стоимость — особенно при покупке новостройки напрямую у девелопера. Второй — применимости льготы по гербовому сбору: проверять нужно не только цену объекта, но и все сопутствующие условия. Третий — налоговой оценки квартиры, от которой зависит ежегодный платёж, а не только договорная цена. Четвёртый — распределения обязанностей по уплате налога с аренды при передаче квартиры управляющей компании. Пятый — реального остатка при продаже с учётом налога на прирост капитала, комиссии агента и других расходов на выход из инвестиции.
Низкие налоговые ставки сами по себе не гарантируют выгодность объекта. Квартира с небольшой платой за обслуживание, но слабым спросом на аренду может приносить меньше, чем более дорогой в содержании объект с высокой загрузкой. Для инвестора важна не сумма процентов в налоговом справочнике, а количество денег, остающихся после всех обязательных платежей, и реалистичность прогноза арендного дохода и роста стоимости.
Основные налоги на недвижимость в Камбодже можно оценить ещё до сделки, но рассчитывать их необходимо отдельно для каждого объекта с учётом действующих льгот, формы собственности и условий управления. Финансовая модель должна строиться на консервативных допущениях и учитывать все возможные сценарии развития ситуации.
Информация актуальна на 13 октября 2026 года. Приведённые расчёты — иллюстративные сценарии, а не гарантии доходности. Перед сделкой необходимо проверить действующие налоговые требования и условия конкретного объекта.