Покупка собственной квартиры или дома — событие, которое кардинально меняет жизнь. Вместе с радостью от обретения нового пространства приходит и понимание, насколько серьёзными оказались финансовые вложения. Приятной компенсацией становится возможность вернуть часть потраченных средств через налоговые механизмы. В 2025 году правила игры изменились, и теперь для многих граждан возврат стал заметно ощутимее, чем раньше.
Система налоговых вычетов обновилась вслед за реформой налогообложения доходов. Логика проста: чем выше ставка, по которой человек платит налог, тем больше денег он может вернуть. Это особенно актуально для тех, кто оформил ипотеку и несёт двойную нагрузку — и основной долг, и проценты.
На первый взгляд разобраться в цифрах и процедурах может показаться сложным, но если разложить всё по полочкам, становится понятно: государство действительно предлагает существенную поддержку. Главное — знать свои права и не упустить положенные суммы.
Прогрессивная шкала и её влияние на возврат
С начала 2025 года налог на доходы физических лиц рассчитывается не по единой ставке, а по прогрессивной шкале. Это напрямую отражается на том, сколько денег можно вернуть при покупке недвижимости. Доходы до 2,4 миллиона рублей в год облагаются по ставке 13 процентов. Следующая ступень — 15 процентов для годового дохода от 2,4 до 5 миллионов. Далее идут 18 процентов для доходов от 5 до 20 миллионов, 20 процентов — от 20 до 50 миллионов, и 22 процента — для всего, что превышает 50 миллионов рублей в год.
Для людей с высокими доходами это означает значительное увеличение потенциального возврата. Если годовой доход превышает 50 миллионов рублей, максимальная сумма вычета за покупку жилья достигает 440 тысяч рублей. Возврат по ипотечным процентам в таком случае может составить до 660 тысяч рублей. Суммарно выходит до 1,1 миллиона рублей — цифра, которая ещё несколько лет назад казалась недостижимой.
Мне как человеку, внимательно следящему за изменениями в налоговом законодательстве, особенно интересно наблюдать, как прогрессивная шкала постепенно встраивается в привычные финансовые механизмы. Возможность вернуть столь крупную сумму — весомый аргумент в пользу официального трудоустройства и честной уплаты налогов.
Суть имущественного вычета и актуальные лимиты
Имущественный налоговый вычет представляет собой механизм, при котором государство компенсирует часть расходов на приобретение недвижимости. Базовая ставка возврата составляет 13 процентов, однако для тех, кто платит налог по повышенным ставкам, сумма соответственно увеличивается.
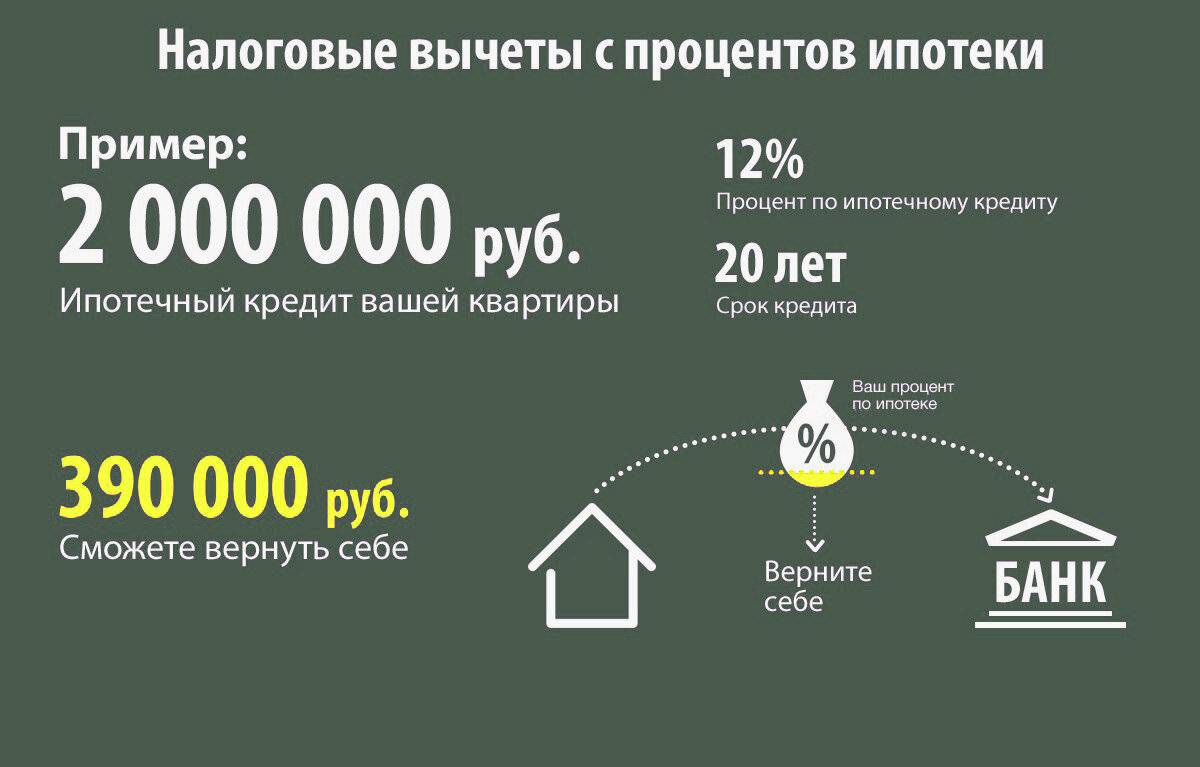
На 2025 год установлены следующие ограничения: максимальная сумма, с которой можно получить вычет при покупке жилья, составляет 2 миллиона рублей. Это позволяет вернуть до 260 тысяч рублей при стандартной ставке. По ипотечным процентам лимит выше — 3 миллиона рублей, что даёт до 390 тысяч рублей возврата. Таким образом, при базовой ставке общая сумма может достигать 650 тысяч рублей. Для тех, кто платит налог по максимальной ставке, эти цифры существенно возрастают.
Важно понимать, что вычет предоставляется не автоматически. Его нужно заявить, подтвердить документами и дождаться проверки. Но усилия оправданы: речь идёт о сотнях тысяч рублей, которые возвращаются в семейный бюджет.
Кто может претендовать на возврат
Право на имущественный налоговый вычет имеют граждане Российской Федерации, которые приобрели жильё — квартиру, дом, комнату или долю в них. Также под вычет попадают земельные участки, предназначенные для строительства, или участки с уже построенным домом.
Обязательное условие — официальное трудоустройство и уплата НДФЛ. Если человек работает неофициально или не платит налоги, рассчитывать на возврат не приходится. Кроме того, важно, чтобы право на вычет не было использовано ранее в полном объёме.
Отдельно стоит отметить, что вычет предоставляется однократно. Однако если сумма была использована не полностью, остаток можно перенести на следующие объекты недвижимости до полного исчерпания лимита. Это правило даёт гибкость тем, кто сначала купил недорогое жильё, а позже решил приобрести что-то более просторное.
Пошаговый алгоритм оформления через налоговую
Процесс получения вычета через Федеральную налоговую службу состоит из нескольких последовательных этапов. Первый шаг — сбор документов. Потребуется договор купли-продажи, акт приёма-передачи или свидетельство о праве собственности, справка о доходах за соответствующий год, платёжные документы, подтверждающие расходы. Если жильё приобреталось в ипотеку, дополнительно нужны ипотечный договор и график платежей.
Второй этап — заполнение налоговой декларации по форме 3-НДФЛ. В ней указываются все доходы, полученные за отчётный год, и рассчитывается сумма вычета. Ошибки на этом этапе могут привести к отказу или задержке, поэтому стоит отнестись к заполнению максимально внимательно.
Третий шаг — подача документов. Сделать это можно тремя способами: лично посетить отделение налоговой службы по месту жительства, отправить документы почтой с описью вложения или воспользоваться электронным кабинетом на официальном сайте ФНС. Последний вариант сегодня наиболее удобен и позволяет отслеживать статус заявления онлайн.
После подачи начинается камеральная проверка, которая занимает до трёх месяцев. Если всё в порядке, налоговая перечисляет средства на указанный банковский счёт в течение одного месяца. Итого с момента подачи декларации до получения денег может пройти до четырёх месяцев.
Альтернативный путь — через работодателя
Для тех, кто не хочет ждать окончания налогового периода и длительной проверки, существует возможность оформить вычет через работодателя. Этот способ позволяет уменьшить сумму ежемесячного НДФЛ и получать дополнительные деньги в течение года.
Механизм такой: сначала нужно подать заявление в налоговую инспекцию через личный кабинет или при личном визите, приложив документы, подтверждающие покупку жилья. В течение 30 дней налоговая проверяет документы и выдаёт уведомление о праве на вычет. Полученное уведомление передаётся в бухгалтерию по месту работы. С момента подачи работодатель перестаёт удерживать НДФЛ из заработной платы до полного исчерпания суммы вычета.
Преимущество этого метода в том, что налог не удерживается ежемесячно, а не возвращается разово. Это удобно для тех, кто предпочитает получать прибавку к зарплате каждый месяц, а не ждать крупной суммы в конце года. Однако стоит учитывать, что выплата растягивается на несколько месяцев, и полная сумма возврата придёт не сразу.
Типичные ошибки, которые приводят к отказу
На практике многие сталкиваются с отказами или задержками из-за невнимательности при подготовке документов. Самая распространённая проблема — неполный комплект бумаг. Отсутствие платёжных документов, договора купли-продажи или акта приёма-передачи становится основанием для отказа.
Вторая частая ошибка — запрос вычета, превышающего установленный лимит. Даже если стоимость жилья значительно выше 2 миллионов рублей, возврат всё равно ограничен этой суммой. Аналогично с ипотечными процентами: лимит в 3 миллиона рублей не может быть превышен.
Ошибки в заполнении декларации — ещё одна причина отказов. Неверные суммы, неправильные расчёты или пропущенные данные приводят к тому, что налоговой приходится запрашивать уточнения, а это затягивает процесс. Наконец, подача вычета при отсутствии налогооблагаемого дохода — если человек не платил НДФЛ, возвращать ему просто нечего.
Внимательная подготовка и перепроверка всех данных перед подачей помогут избежать большинства проблем и получить деньги в установленные сроки.
Практический взгляд на возврат средств
Налоговый вычет — это не абстрактная возможность, а реальный финансовый инструмент, который позволяет вернуть существенную часть расходов на покупку жилья. В 2025 году благодаря обновлённой системе налоговых ставок максимальная сумма возврата для людей с высокими доходами значительно выросла. Оформить возврат можно двумя способами — через налоговую службу или через работодателя, выбирая тот вариант, который лучше соответствует личным обстоятельствам.
Главное — не откладывать оформление на потом и внимательно подойти к сбору документов. Каждая ошибка или недостающая справка — это дополнительные недели ожидания. А когда речь идёт о сотнях тысяч рублей, которые можно вернуть в семейный бюджет, аккуратность и своевременность становятся особенно важными.