Когда вечером проезжаешь мимо недавно сданного жилого комплекса, невольно ловишь себя на мысли: а кто здесь вообще будет жить? Окна не горят, дворы пустые, у подъездов тишина. В интернете подобные наблюдения быстро превращаются в громкие заявления о миллионах нераспроданных квартир и скором крахе рынка. Но реальность, как это часто бывает, устроена сложнее, чем кажется со стороны.

Мне не раз приходилось разбирать подобные ситуации, и каждый случай требует внимательного анализа цифр, терминологии и конкретных проектов. Давайте посмотрим, что на самом деле происходит с первичным жильём и почему далеко не каждая тёмная квартира — признак катастрофы.
Нераспроданное и невыведенное: в чём между ними разница
Первое, что важно понимать: далеко не всё жильё, которое фигурирует в отчётах как «непроданное», действительно зависло мёртвым грузом у застройщика. Осенью этого года появилась информация о росте объёма невыведенного в продажу первичного жилья на 24%. Звучит тревожно, но на деле речь идёт о квартирах, которые девелопер пока сознательно не выставил на витрину. Это не то же самое, что готовый дом с пустыми этажами, который никто не купил.

Застройщики часто придерживают часть лотов, чтобы управлять ценой и не создавать иллюзию затоваривания. Это рабочий инструмент, а не признак провала. Поэтому, когда в новостях мелькают проценты нераспроданности, стоит уточнять, о каком именно показателе идёт речь.
Региональная статистика и её подводные камни
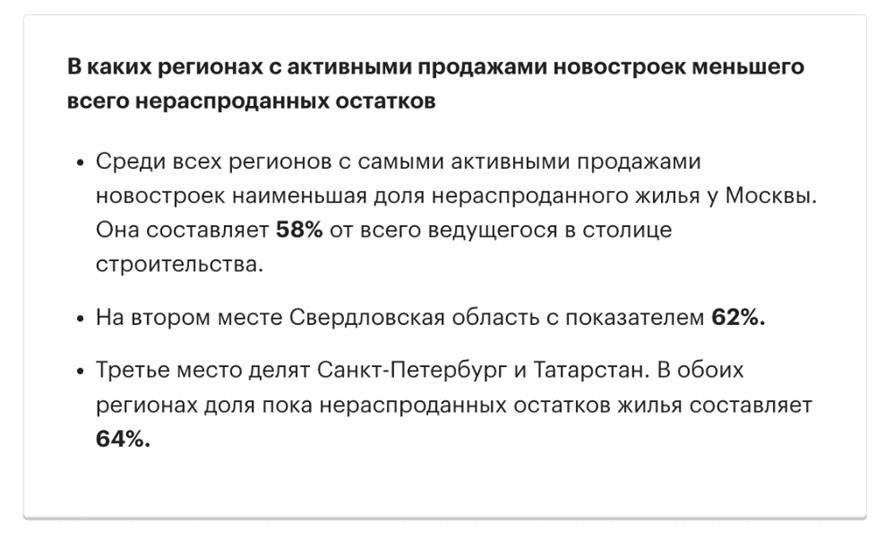
Цифры по регионам действительно впечатляют. В Москве доля непроданных квартир в строящихся домах достигает 58%, в Свердловской области — 62%, а в Петербурге и вовсе 64%. На первый взгляд кажется, что рынок перенасыщен и цены вот-вот обвалятся. Однако я бы не спешил с такими выводами.
Высокий процент нераспроданности в конкретном жилом комплексе часто объясняется не слабым спросом в целом, а качеством самого продукта. Если проект неудачный, он может висеть на рынке годами, даже когда соседние дома продаются отлично. И вот тут начинается самое интересное.
Неудачные проекты, которые портят общую картину
Один из показательных примеров — жилой комплекс «Триколор». Его начали возводить ещё в 2007 году, сдали в 2015–2016 годах, но даже спустя более чем десятилетие у застройщика остаются свободные квартиры. Причина банальна: неудобные планировки, низкие потолки, слабая транспортная доступность. Люди, купившие там жильё на этапе строительства, спустя годы вынуждены продавать его с убытком.
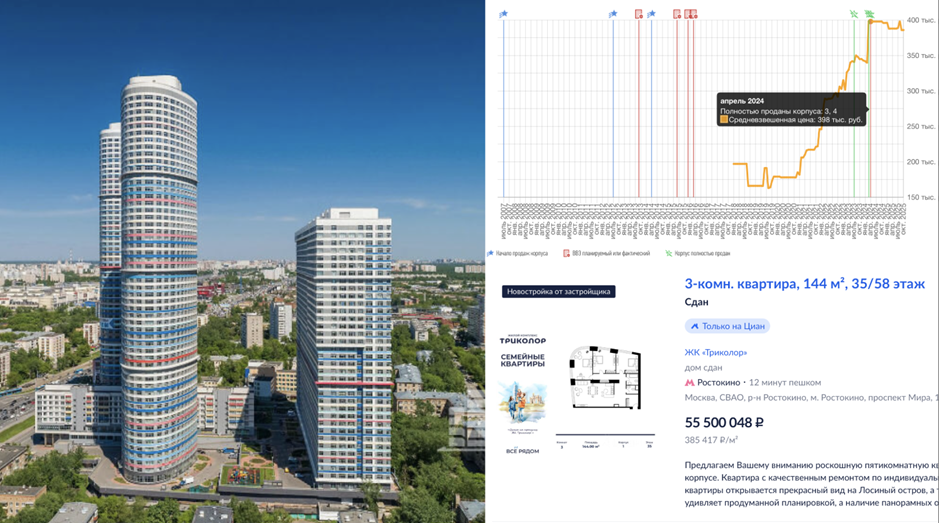
Мне доводилось сталкиваться с такими объектами в работе. Когда клиент приходит с квартирой в проблемном доме, сразу понятно: продажа может растянуться на два года, а то и дольше. И дело не в рынке, а в конкретном активе. Даже у подобных проектов цена со временем немного растёт, но она всё равно остаётся ниже, чем у качественных конкурентов. Если бы этот дом действительно соответствовал заявленному бизнес-классу, квадратный метр стоил бы не 385 тысяч рублей, а минимум 600 тысяч.
Почему застройщики не спешат снижать цены
Возьмём другой объект — Nametkin Tower. Сдача намечена на середину 2026 года, а продано около 70% квартир. Логично предположить, что оставшиеся 30% будут распродавать со скидками, чтобы не платить налоги за готовый, но не реализованный дом. Однако на практике девелоперы часто выбирают иной путь — переносят срок ввода на год или два.
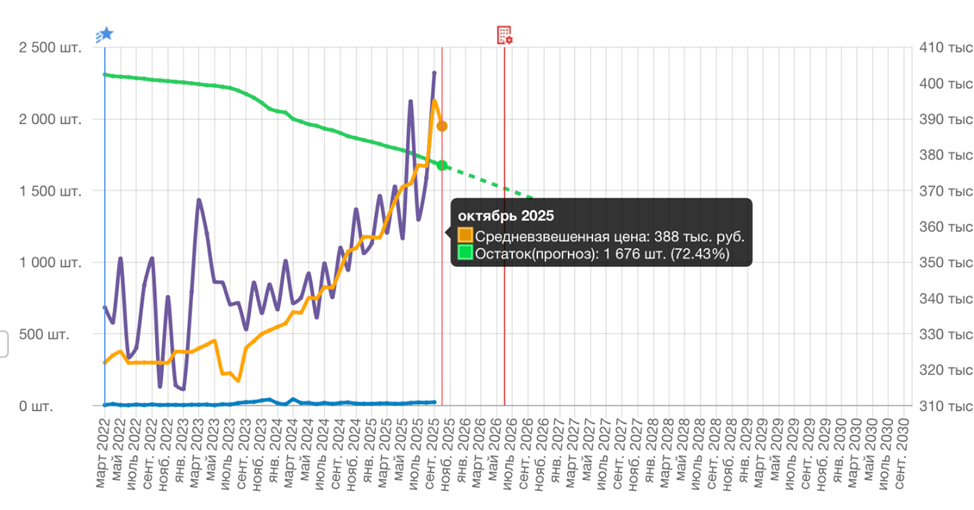
Такой манёвр позволяет оставаться в стадии строительства, продолжать пользоваться дешёвым проектным финансированием и не платить повышенные налоги на готовое жильё. К тому же с 2026 года ожидается рост НДС, и застройщикам выгоднее растянуть процесс. В итоге цены не падают, а покупатель видит лишь очередной перенос срока.
Примеры с разной динамикой продаж
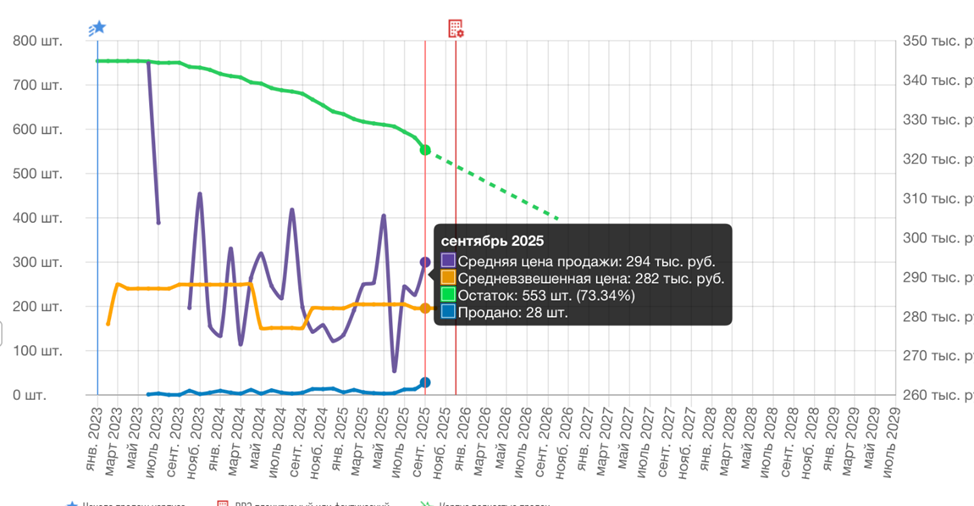
У AIST Residence ситуация неоднозначная. В одном из корпусов распродано 73% — это около 553 лотов. Для сравнения, у Nametkin Tower объём в разы больше, но и продажи идут активнее. В AIST Residence после периода затишья началось оживление, вероятно, благодаря акциям и скидкам. Проект в целом неплохой и может заинтересовать тех, кто ищет варианты для перепродажи или сдачи в аренду.
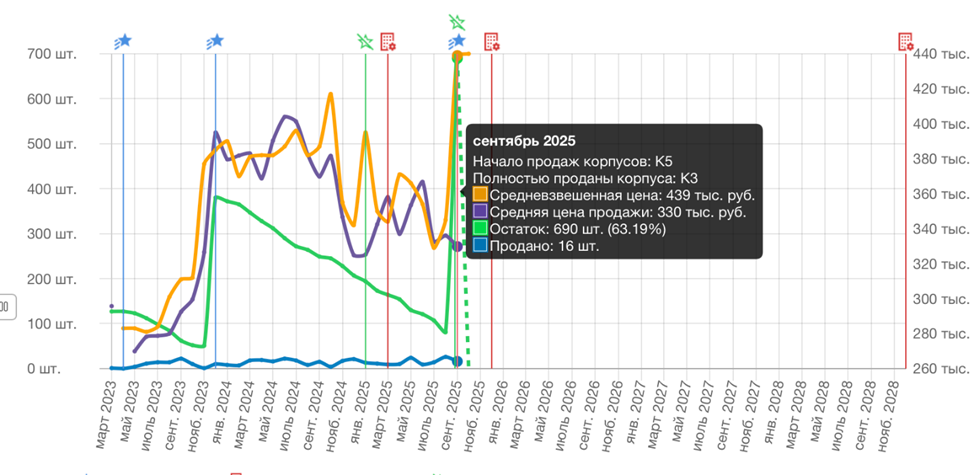
Похожая картина у «Квартала на воде»: 63% нераспроданных квартир, около 690 объектов. Но здесь причина в том, что застройщик вывел новую очередь, и процент распроданности механически снизился. Динамика при этом остаётся нормальной, так что паниковать не стоит.
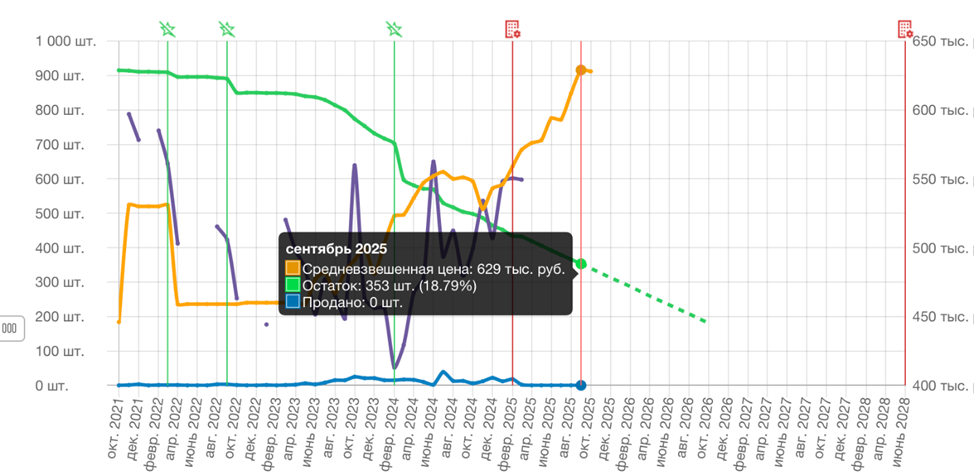
А вот «Береговой 2» стартовал в 2021 году крайне слабо: продавали по две-три квартиры в месяц. Неудачная локация, спорная концепция, вопросы к качеству — всё это отпугивало покупателей. Однако с 2023 года продажи заметно оживились. Возможно, поменяли команду продаж или пересмотрели цены. Сейчас квадратный метр там приближается к 600 тысячам рублей при реальной стоимости около 550 тысяч. Проект стабилизировался и вышел на плановую маржинальность.
Китайский сценарий нам пока не грозит
Когда речь заходит о перепроизводстве жилья, часто вспоминают китайский город Ордос. Его строили на миллион жителей, а заселили чуть больше ста тысяч. Там возводили квадратные метры ради статистики, не думая о реальном спросе. В России ситуация иная, хотя отдельные параллели напрашиваются.
Сейчас в стране вводится около 107–108 миллионов квадратных метров в год, включая индивидуальное жильё и апартаменты. Цены на первичном рынке растут примерно на 10% ежегодно, на вторичном — на 3,7%. Инфляция держится в районе 10%, то есть рост стоимости жилья в целом соответствует экономическим реалиям. Да, ипотека дорожает, льготные программы сворачиваются, но это скорее коррекция, а не обвал.
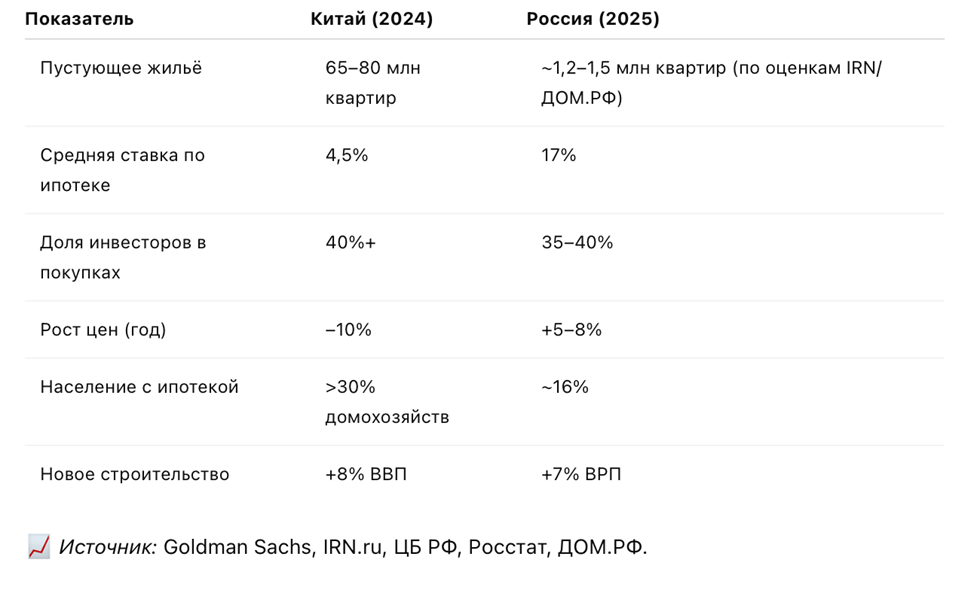
Важный нюанс — ставки. В Китае средняя ипотечная ставка около 4,5%, у нас — 17%. При этом доля населения с ипотекой в России всего 16%, тогда как в Китае — около 30%. Это значит, что у нас остаётся огромный отложенный спрос. Если ставки опустятся хотя бы до 7%, число желающих купить жильё для собственного проживания резко вырастет.
Что говорят данные по ипотеке
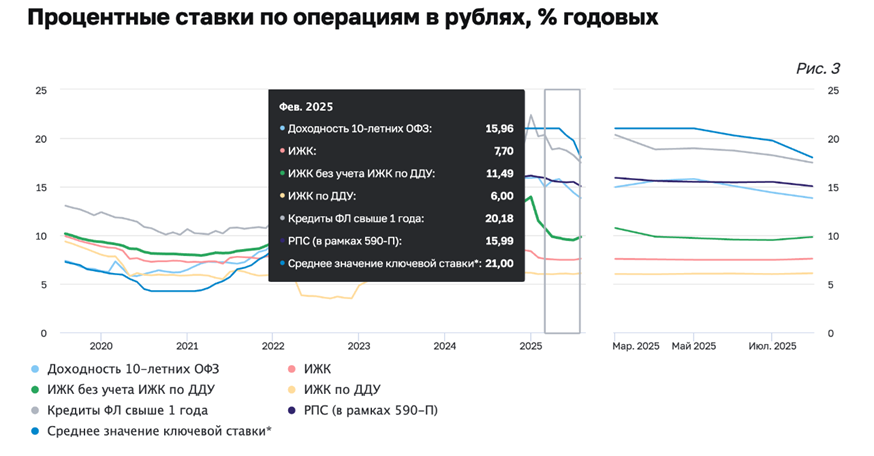
По информации Центробанка, средняя ставка по договорам долевого участия сегодня около 6%, по всем жилищным кредитам — 7,7%, а без учёта льготных программ — 11,5%. Фактически рынок живёт при средней ставке около 11%. При снижении ключевой ставки эти цифры постепенно пойдут вниз, и это станет серьёзным стимулом для покупателей.
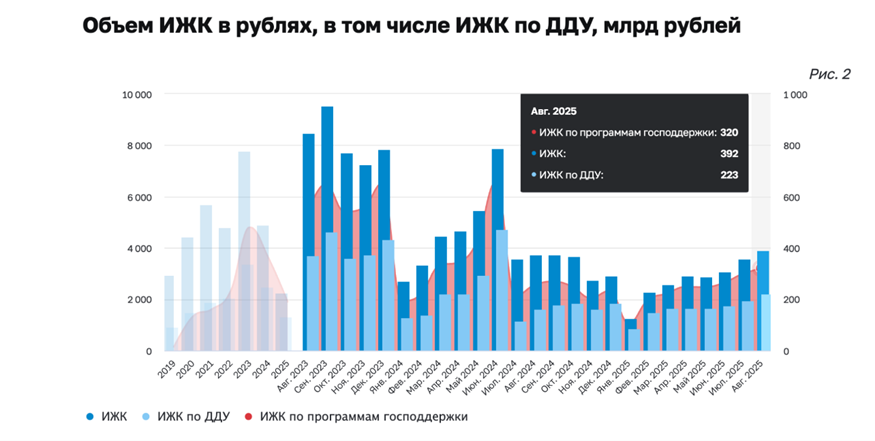
Основной объём кредитов приходится на первичный рынок именно благодаря льготным программам. Можно спорить об их влиянии на экономику, но для стабильности рынка недвижимости они сыграли положительную роль. Люди, взявшие ипотеку под 6%, вряд ли побегут продавать квартиру при небольшой коррекции цен. Они воспринимают жильё как способ сохранения сбережений, а не как спекулятивный актив.
Действительно, если у человека было три миллиона рублей и он добавил ипотеку, купив объект за пятнадцать миллионов, то даже при колебаниях рынка у него остаётся конкретный актив. Деньги ради денег — утопия. Люди зарабатывают, чтобы улучшать качество жизни: покупать жильё, путешествовать, оплачивать образование детей. Недвижимость в этой логике — понятный и осязаемый инструмент.
Почему стройка продолжается при падающем спросе
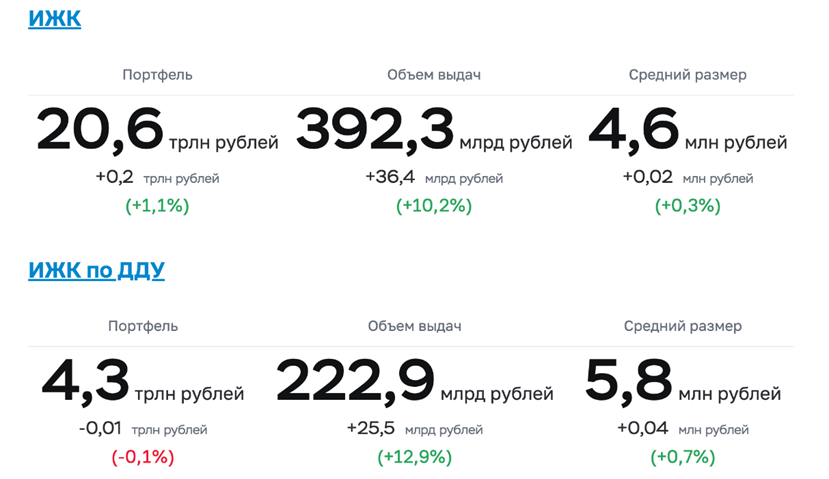
Несмотря на высокие ставки, объёмы ипотечного кредитования постепенно растут. По договорам долевого участия есть небольшое снижение — примерно на миллиард рублей, но это некритично. Застройщики продолжают активно строить, потому что у них есть проектное финансирование и доступ к льготным программам.
Девелоперы всё чаще выходят в регионы, особенно в арктические зоны и на Дальний Восток, где действуют особые ипотечные продукты. Они строят не от реального спроса, а от доступного финансирования. Продукт создаётся под конкретную льготную категорию, а не под потребности конечного покупателя. Есть план по квадратным метрам — его нужно выполнять. Государственная цель — ввести миллиард квадратных метров к 2030 году. Сейчас вводится около 107 миллионов в год, и чтобы достичь показателя, темпы должны оставаться высокими.
Проблема в том, что рынок стимулируется не спросом, а деньгами. Девелоперы рассуждают просто: какие сейчас действуют льготные программы, какое финансирование можно получить, дадут ли ипотеку под 5%. Если да — строим. Если нет — останавливаемся. В результате появляются дома без чёткого понимания, кому они нужны. Нарезают много студий, потому что квадратный метр в них дороже. Никого не волнует, что через несколько лет такой дом может превратиться в подобие общежития. Главное — продать и получить прибыль.
Кто покупает квартиры на самом деле
По моим наблюдениям, основная доля продаваемых лотов — это студии и однокомнатные квартиры. Их приобретают либо под аренду, либо для сохранения капитала. Доля настоящих «квартир для жизни» минимальна. Трёхкомнатные варианты занимают около 2% рынка. Инвесторы и застройщики мыслят одинаково: есть льготная ипотека — берём. Вопрос, нужен ли этот дом конечному покупателю, отходит на второй план.
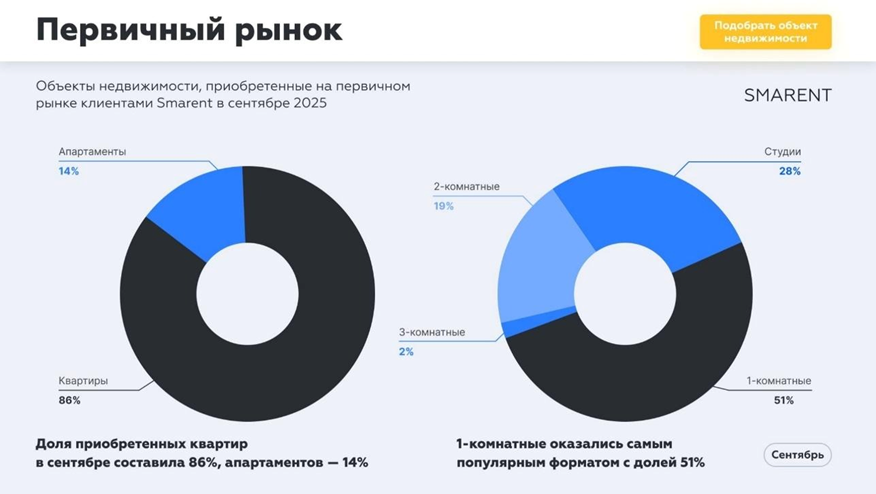
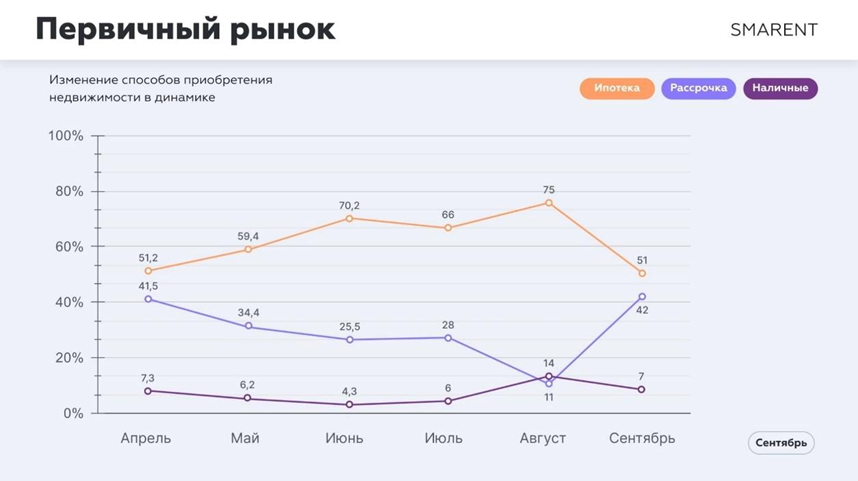
Сейчас рассрочка активно вытесняет ипотеку. Семейная программа становится всё менее доступной, а рассрочку дают практически всем, хотя и с подводными камнями. Покупательская способность снижается, спрос падает, но стройка продолжается. Многие новостройки стоят с отделкой, но без жильцов. И дело не в том, что квартиры никому не нужны, а в том, что у людей нет средств на меблировку. Отделка есть, а ещё полтора миллиона на мебель — уже нет. Ставки высокие, кредиты брать невыгодно — вот и стоят квартиры пустыми.
Аренда как индикатор реального спроса
На вторичном рынке цены снижаются, но конкуренция остаётся высокой. Это главный вызов для собственников старого фонда. Если у вас есть такая квартира, стоит задуматься о её реинвестировании. Доходность от аренды при этом снижается незначительно. Спрос на студии и однушки в сентябре не вырос, хотя традиционно в это время студенты возвращаются в города. Почему? Потому что значительная часть таких квартир находится у инвесторов, а не у реальных жильцов.
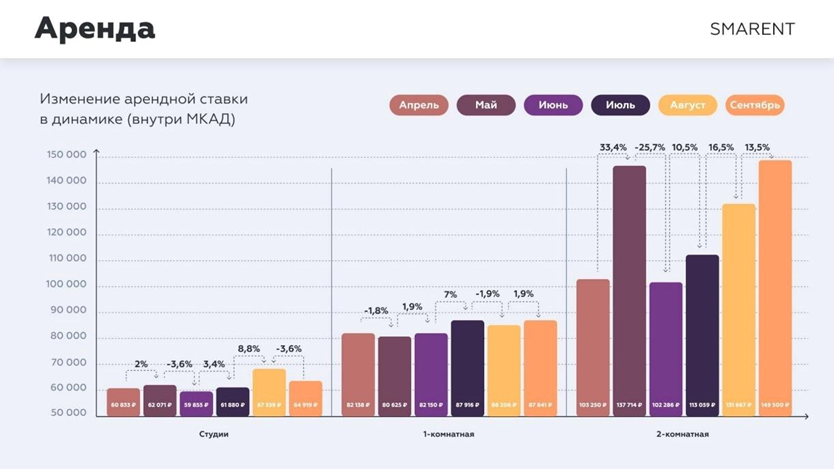
Зато растёт интерес к двухкомнатным квартирам. Средняя аренда сейчас около 150 тысяч рублей в месяц. Таких вариантов не хватает, потому что именно двух- и трёхкомнатные квартиры выбирают семьи для постоянного проживания. Высокие ставки делают покупку сложной: квартира за 30 миллионов при 12% ипотеке — это огромная финансовая нагрузка даже с крупным первоначальным взносом. Поэтому аренда остаётся востребованным инструментом.
При этом аренда — это актив, который должен приносить прибыль. Даже при хорошей планировке необходима правильная меблировка. Недавно мы реализовали подобный проект в одном из жилых комплексов: собственник получил квартиру «под ключ», и сейчас она приносит рентный доход, превышающий ипотечный платёж.
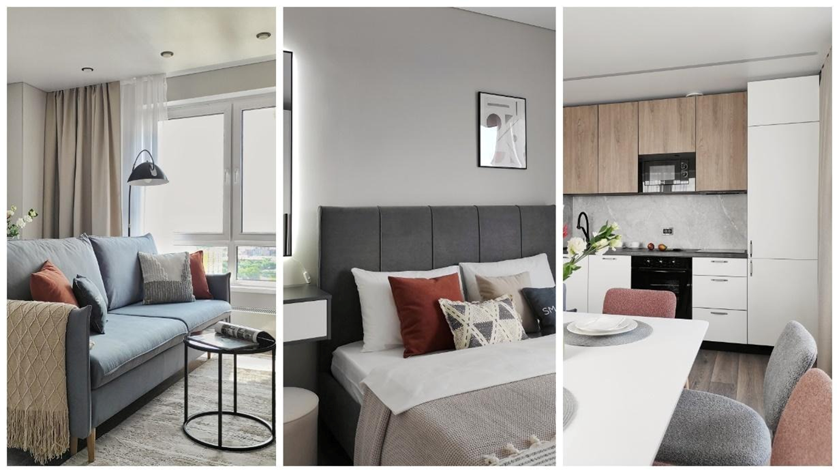
Это наглядный пример того, что грамотный подход позволяет превратить даже «пассивный» объект в доходный актив. Рынок недвижимости не стоит на месте — важно не только наблюдать за цифрами, но и понимать реальные механизмы, которые за ними скрываются.
Главные ориентиры для покупателя и инвестора
Покупать объекты стоит в ликвидных районах — там, где уже есть инфраструктура или она появится в ближайшее время. Главный ориентир — доход от аренды, а не только потенциальный рост стоимости. Недвижимость даёт и арендный поток, и капитализацию. Хранить деньги на депозите невыгодно, так как проценты не перекрывают рост цен и инфляцию. Оптимальная стратегия — держать часть средств на депозите или в облигациях, а часть — инвестировать в новостройку с рассрочкой. Важно заранее считать все затраты на ремонт, отделку, налоги — всё это влияет на итоговую доходность. Инвестировать нужно там, где живут люди, а не там, где «строят отчёты».
Рост рынка — это не «бумажная доходность», а реальные объекты, где горит свет в окнах. Хорошая недвижимость не обязана дорожать каждый месяц на бумаге. Важно не то, сколько стоит квартира «по версии сайта застройщика», а когда дом сдадут, какой будет арендный поток и какие реальные расходы ждут инвестора.