

Многие до сих пор воспринимают недвижимость как универсальный способ быстро приумножить капитал. Купил на этапе котлована, подождал пару лет, продал в два раза дороже — знакомая схема, которая прочно засела в коллективном сознании. Однако реальность давно разошлась с этим стереотипом. Рынок изменился настолько, что прежние стратегии больше не работают, а те, кто продолжает в них верить, рискуют получить результат, сильно отличающийся от ожиданий.
Я решил разобраться в этом вопросе предметно и посчитал всё на конкретных цифрах. Взял типичный объект, учёл все сопутствующие расходы и получил картину, которая способна удивить даже опытных инвесторов. Результаты расчётов заставляют задуматься о том, насколько оправданно вкладывать деньги в жилые квадратные метры сегодня.
Прежде чем перейти к цифрам, позволю себе представиться. Меня зовут Игорь Шимко, я занимаюсь финансами более двадцати лет. За это время мне довелось преподавать в Высшей школе экономики, выступать в качестве постоянного эксперта на крупных деловых площадках и участвовать в проектах, связанных с финансовым просвещением. Мой профессиональный опыт позволяет смотреть на инвестиционные инструменты без розовых очков и оценивать их эффективность с холодной головой.
Математика жилой недвижимости: что скрывается за ценником
Для наглядности возьмём стандартную студию площадью 35 квадратных метров в московской новостройке от крупного застройщика. Сегодня такой объект обойдётся примерно в 509 тысяч рублей за квадратный метр. Но это лишь верхушка айсберга, потому что в цену застройщик закладывает сразу несколько скрытых составляющих.
Во-первых, это стоимость проектного финансирования — деньги, которые девелопер занимает у банка на строительство. Во-вторых, запас на возможное удорожание материалов и работ в процессе возведения объекта. В-третьих, собственная маржа застройщика. В совокупности эти факторы приводят к тому, что новостройка стоит на 18–20 процентов дороже аналогичной квартиры на вторичном рынке. Это своеобразная плата за новизну, которую покупатель вносит автоматически, даже не задумываясь.
Дальше появляется ещё одна существенная статья расходов — ремонт. Чтобы сдать квартиру в аренду нормальному арендатору, потребуется около 1,8 миллиона рублей. Без вложений в отделку и базовую мебель рассчитывать на стабильный арендный поток не приходится.
Теперь добавим к этому инфляцию. Я закладываю в расчёты шесть процентов годовых на горизонте пяти лет. Это не пессимистичный сценарий, а скорее реалистичный, если посмотреть на историю инфляции в стране за последние четверть века. Целевые четыре процента, о которых говорит регулятор, в реальности достигаются крайне редко. Пока сохраняется текущая геополитическая ситуация, ждать снижения инфляции ниже шести процентов не стоит.
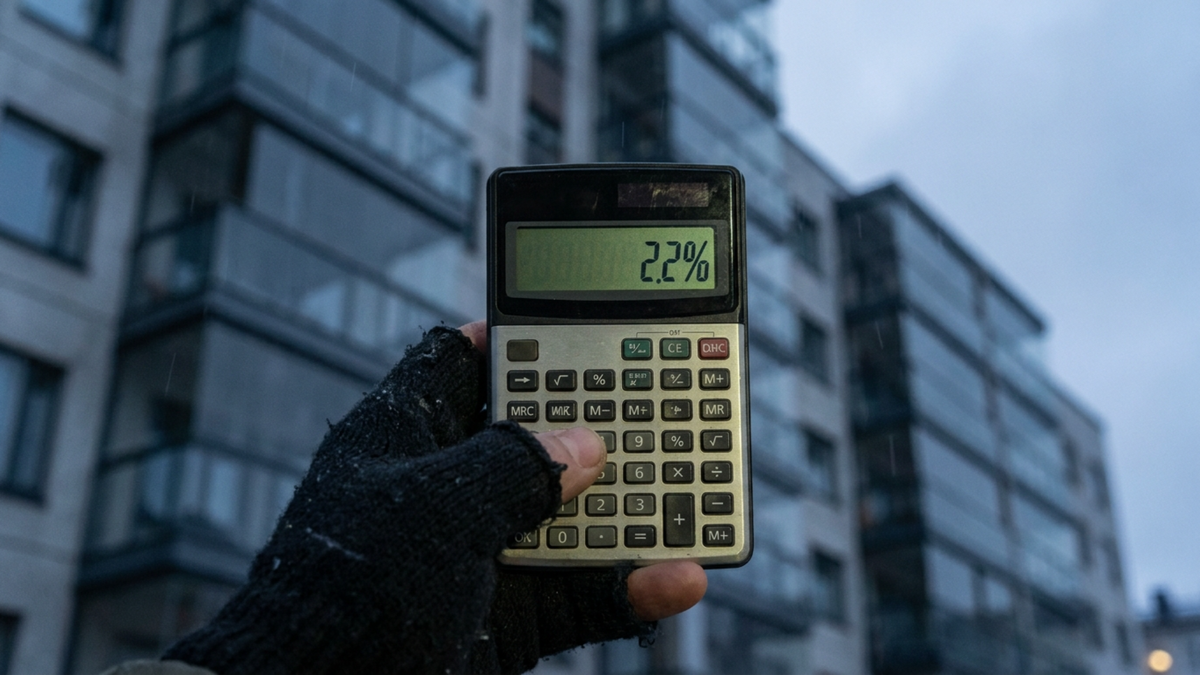
Собираем все эти цифры воедино и получаем итоговую доходность, которая мало похожа на инвестиционную сказку. Если покупать квартиру на собственные средства, то за пять лет она принесёт около 2,2 процента годовых. Это уже с учётом роста стоимости самого объекта, но за вычетом переплаты застройщику и всех затрат на подготовку к сдаче.
Чуть интереснее выглядит ситуация с семейной ипотекой и последующей сдачей квартиры. Здесь доходность поднимается до 2,8 процента годовых. Механика проста: арендатор своими ежемесячными платежами фактически закрывает ипотечный взнос, а тело кредита при этом уменьшается. За пять лет из долга в 12 миллионов рублей банку остаётся около 11 миллионов. Получается, что почти 900 тысяч рублей в карман инвестора приносят деньги арендатора, а не его собственные средства.
Причём чем дольше удерживать квартиру, тем привлекательнее становится эта схема. Арендные ставки постепенно растут, а ипотечный платёж остаётся фиксированным. В какой-то момент аренда начинает превышать ежемесячный взнос по кредиту, и владелец выходит в плюс. Но всё равно итоговые цифры выглядят более чем скромно, особенно если сравнить их с доходностью длинных облигаций федерального займа, которые сегодня дают около 16 процентов к погашению.
Возникает закономерный вопрос: если жилая недвижимость приносит всего два-три процента годовых, почему цены на неё не падают? Ответ кроется в нескольких механизмах, которые удерживают рынок от обвала.
Почему рынок недвижимости держится
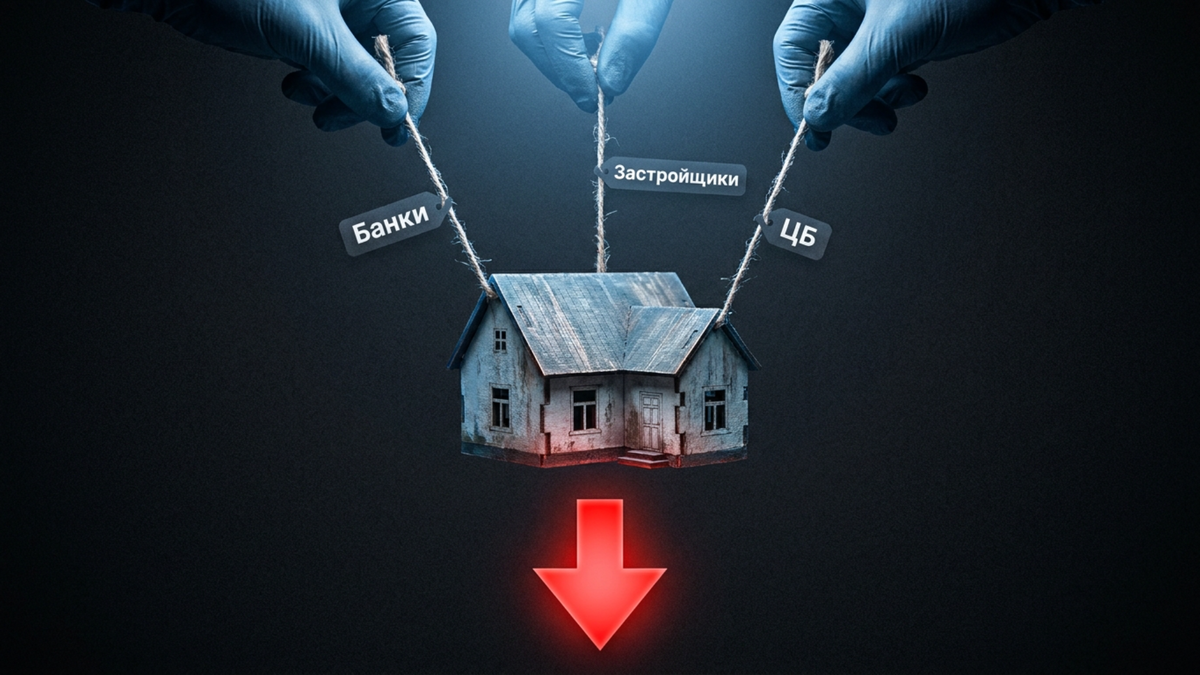
Первый фактор — проектное финансирование. В России его выдают четыре крупных банка, и им категорически невыгодно, чтобы цены на жильё падали. Снижение стоимости квадратного метра ухудшает возврат вложенных средств. Поэтому банки совместно с застройщиками внимательно следят за объёмом выходящих на рынок новых квартир. Разумные девелоперы сами притормаживают с запуском проектов, а тем, кто не проявляет должной осмотрительности, банк просто закрывает финансирование.
Второй фактор — семейная ипотека. Программа, которая должна была завершиться летом, продолжает действовать. Причина проста: резко убирать её значительно дороже, чем постепенно сворачивать. Поддерживать отрасль в текущем режиме оказывается дешевле, чем потом спасать её от последствий одномоментного сворачивания льготной поддержки.
Третий фактор — жёсткая позиция регулятора. Центральный банк внимательно следит за тем, чтобы не повторился сценарий ипотечного кризиса 2008 года в США. Тогда кредиты раздавали без должной проверки доходов, семьям, которые физически не могли их обслуживать. Всё это упаковывалось в привлекательные финансовые инструменты с высокими рейтингами. Когда накопилась критическая масса неплательщиков, цены рухнули, и кризис распространился на весь мировой рынок. В России сейчас действуют жёсткие ограничения: если у человека уже есть одна льготная ипотека, вторую по льготной ставке он не получит.
Стоит вспомнить и пример Китая с компанией Эвергранде. Там активно строили, заливали рынок деньгами, а квартиры были главным инвестиционным активом. Но в какой-то момент предложение настолько превысило спрос, что рынок перестал поглощать новые метры. Доходность исчезла, покупатели ушли, и запустился снежный ком. Российский рынок сейчас сильно фрагментирован, и подобный сценарий маловероятен, но полностью исключать его нельзя.
Таким образом, жилая недвижимость не рухнет, но и серьёзных денег там нет. Тогда возникает вопрос: куда направить капитал, чтобы получить более ощутимую отдачу?
Альтернативы с реальной доходностью
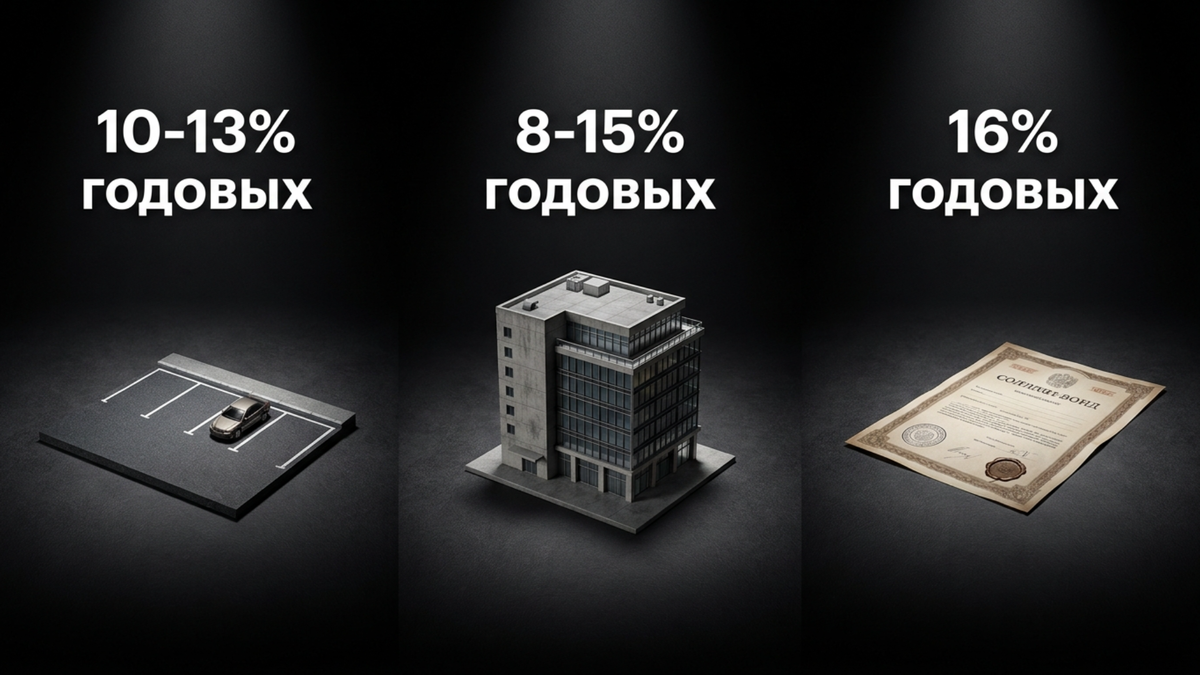
Коммерческая недвижимость в правильных локациях способна давать 10–13 процентов годовых от вложенных средств. Парковки, например, требуют минимальных затрат на подготовку — только коммунальные платежи. Но здесь важно понимать: любой актив требует присмотра. Халявы не бывает, и за коммерческими объектами нужно следить.
Готовый арендный бизнес или самостоятельно собранная коммерческая недвижимость могут приносить от 8 до 15 процентов годовых в зависимости от объекта и арендатора. При долгосрочном договоре на восемь-девять лет с ежегодной индексацией в пять процентов получается стабильный денежный поток с минимальным участием владельца. Один раз решаешь организационные вопросы — и годами получаешь платежи, пока сам объект продолжает дорожать.
Здесь нет иксов и быстрых денег. Это взрослые инвестиции без иллюзий, рассчитанные на тех, кто готов ждать и понимает природу актива.
Ещё одна альтернатива — длинные ОФЗ с доходностью около 16 процентов к погашению. Но здесь критически важно понимать, под какую цель приобретаются бумаги. Если просто проедать купоны все эти годы, к концу срока тело облигации сильно потеряет в покупательной способности. Должна быть конкретная финансовая цель, под которую в нужный момент будут выведены средства.
Так что же делать с жилой недвижимостью? Полностью исключить её из поля зрения или всё-таки оставить в инвестиционном портфеле?
Жилая недвижимость: инструмент под задачу, а не «кнопка бабло»
Жилая недвижимость не умерла как инструмент. Она просто работает иначе, чем привыкли думать большинство людей. Если нужен денежный поток на пенсии — стоит смотреть в сторону коммерции. Если нужна квартира для семьи или ребёнка — семейная ипотека остаётся рабочим вариантом, и какой-то доход будет, но это скорее бонус, а не основная цель.
Главная задача в этом случае — получить нужные метры и жить в них.
Квартира как инвестиция в 2026 году — это не «кнопка бабло». Это инструмент под конкретную задачу. Если задача есть и она чётко осознаётся, всё отлично. Если же задача сводится к простому «вложить деньги и заработать», то те же ОФЗ справятся с этой ролью значительно лучше, и не придётся вкладываться в ремонт.
У большинства людей в голове сидит одна и та же стратегия: куплю квартиру, буду сдавать — вот и пассивный доход. Логика понятна: бетон никуда не денется. Но цифры, которые я привёл выше, говорят сами за себя. Два-три процента годовых — это не пассивный доход, это иллюзия роста.
Квартира сама по себе нормальный инструмент, но большинство людей используют его не под ту задачу. При этом они даже не смотрят в сторону инструментов, которые при тех же деньгах дают в пять-семь раз больше — без ремонта, арендаторов и вечных звонков от съёмщиков.
Я недавно записал большое видео о том, куда инвестировать в ближайшие годы. В нём раскрываю свой подход, который позволяет сохранять и увеличивать капитал на горизонте пяти-десяти лет, даже в самый разгар кризиса.
Внутри видео разбираю каждый класс активов: что сейчас работает, что нет и почему. Показываю свой подход — как отличить растущий актив от красивой истории про рост. И как сложить всё это в систему под конкретные задачи
В конце вы сможете записаться на бесплатную диагностику своего портфеля и попасть в мой закрытый канал с рабочими стратегиями инвестирования. А если хотите держать руку на пульсе — в моём Телеграм канале я регулярно разбираю всё, что происходит в экономике, и объясняю, как это влияет на ваши деньги.


