Когда речь заходит о жилищном строительстве, большинство людей думает о квадратных метрах, ипотечных ставках и ценах на новостройки. Но за этими цифрами скрывается целая индустриальная экосистема, которая чутко реагирует на каждый поворот рынка. Производители цемента, бетона, железобетонных изделий и нерудных материалов десятилетиями выстраивали свои мощности под ритм многоэтажной застройки. Теперь этот ритм меняется, и перемены настолько серьёзные, что впору говорить о смене самой модели развития.
Мне как человеку, который следит за рынком строительных материалов, особенно интересно наблюдать, как трансформация жилого сегмента постепенно перекраивает спрос на базовые ресурсы. Ведь одно дело — анализировать сухие отчёты, и совсем другое — видеть, как за каждым процентным пунктом стоят реальные заводы, карьеры и логистические цепочки.
Год завершился на позитиве, но внутри цифр уже зреет иной тренд
По итогам 2025 года страна ввела в эксплуатацию 108,2 миллиона квадратных метров жилья. Формально это даже чуть выше результата предыдущего года — рост составил 0,4%. Казалось бы, можно говорить о стабильности. Однако если копнуть глубже, становится очевидно: строительный рынок переживает структурный сдвиг, который будет определять его облик на годы вперёд.
Главный маркер перемен — резкое усиление роли индивидуального жилищного строительства. В прошлом году на ИЖС пришлось 63,5 миллиона квадратных метров, что на 2% больше, чем годом ранее. А вот многоквартирные дома показали обратную динамику: 44,6 миллиона квадратных метров, или 41% от общего объёма, с падением на 2%. Фактически частный дом стал главным форматом жилья для миллионов российских семей.
Для производителей стройматериалов это не просто статистическая деталь. Индивидуальное строительство потребляет совершенно другой набор ресурсов. В частном домостроении чаще выбирают каркасные и быстровозводимые конструкции, которые требуют меньше бетона и железобетона, чем классическая многоэтажка. Соответственно, меняется и спрос на щебень, цемент и другие базовые материалы.

Соотношение форматов застройки теперь напрямую влияет на загрузку предприятий, которые десятилетиями ориентировались именно на индустриальное домостроение. Это серьёзный вызов для всей цепочки поставок.
Запуски новых проектов: тревожный сигнал для смежников
Если смотреть на текущие вводы, картина выглядит вполне благополучной. Но любой специалист знает: завтрашний день отрасли определяется не тем, что сдано сегодня, а тем, что запущено в работу сейчас. И вот здесь ситуация начинает вызывать настоящую озабоченность.
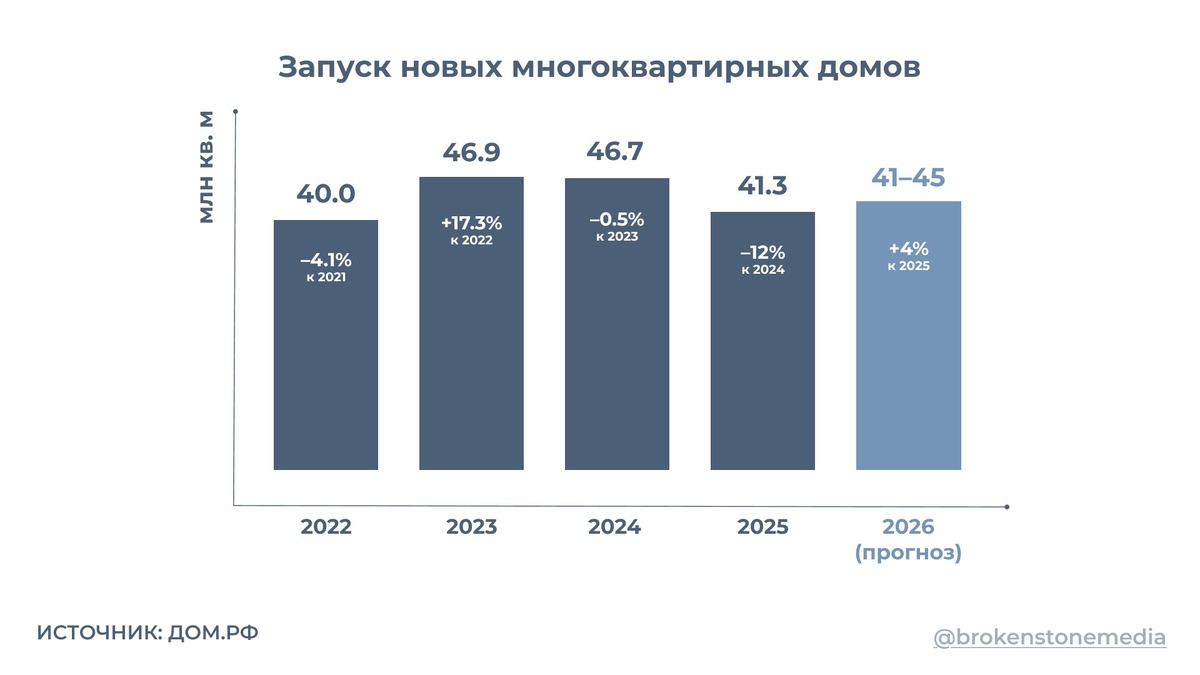
После аномально высоких показателей 2023 и 2024 годов, когда ежегодно стартовало более 46,5 миллиона квадратных метров многоквартирного жилья, в 2025-м произошёл обвал на 12%. Застройщики запустили лишь 41,3 миллиона квадратных метров. Это не просто коррекция, а смена вектора.
Особенно показательна ситуация в Москве. По данным консалтинговых компаний, объём новых проектов в столице рухнул на 42% — до 2,3 миллиона квадратных метров. Такого низкого уровня не наблюдалось последние пять лет. Для рынка, который привык к постоянному расширению, это действительно шоковый сценарий.
Мне представляется важным подчеркнуть: снижение запусков сегодня означает сокращение объёмов строительства через два-три года. А это, в свою очередь, неизбежно отразится на заказах для производителей бетона, железобетонных изделий и нерудных материалов. Цепочка последствий здесь абсолютно прозрачна.
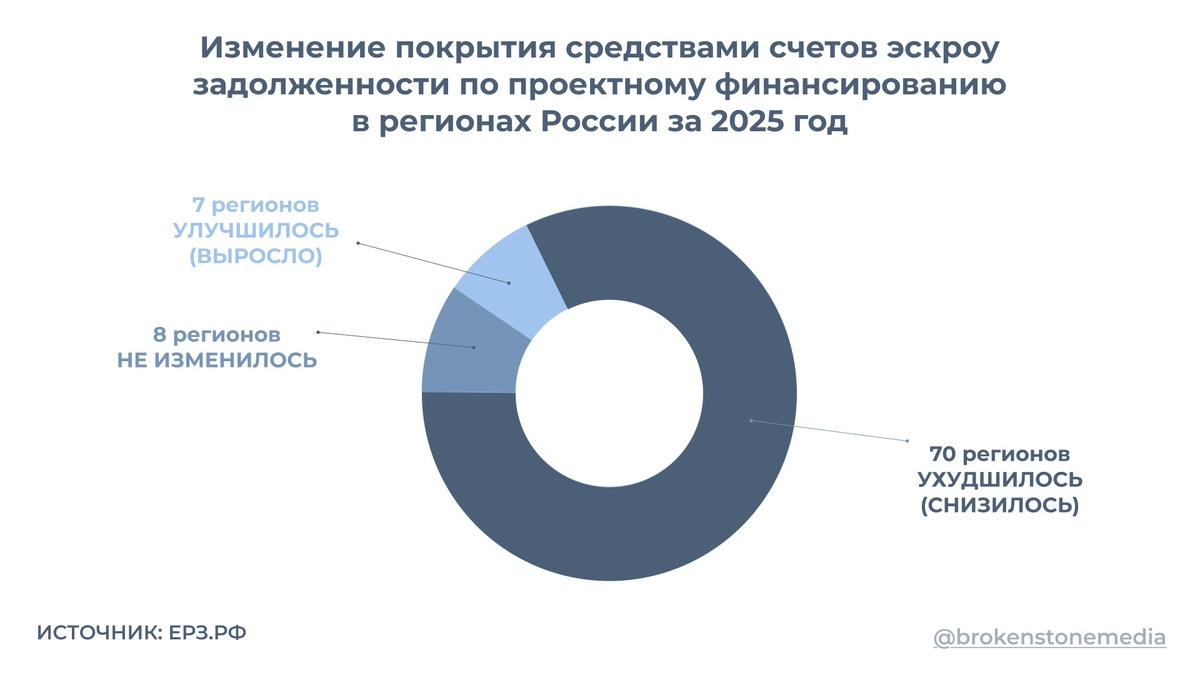
Дополнительный фактор риска — ухудшение финансового положения девелоперов. Покрытие задолженности по проектному финансированию средствами счетов эскроу снизилось с 83% до 72% всего за год. Проще говоря, у застройщиков становится всё меньше собственных ресурсов для обслуживания кредитов. Особенно тревожно выглядит Краснодарский край, где этот показатель опустился до 40% — абсолютный антирекорд за всю историю наблюдений.
Параллельно растёт и объём просроченных кредитов. За одиннадцать месяцев 2025 года он увеличился на 27%. Банки, видя ухудшение качества долгов, начинают осторожнее подходить к финансированию новых строек. Замкнутый круг, из которого девелоперам всё сложнее вырваться.
Ипотека как зеркало потребительского спроса
Жилищное кредитование всегда было главным драйвером продаж на первичном рынке. И здесь динамика 2025 года выглядит противоречиво. С одной стороны, количество выданных ипотечных кредитов на долевое строительство сократилось до 464,2 тысячи — это на 1,7% меньше, чем в 2024-м. С другой стороны, объём кредитования в денежном выражении вырос на 6,8% и достиг 2,64 триллиона рублей.
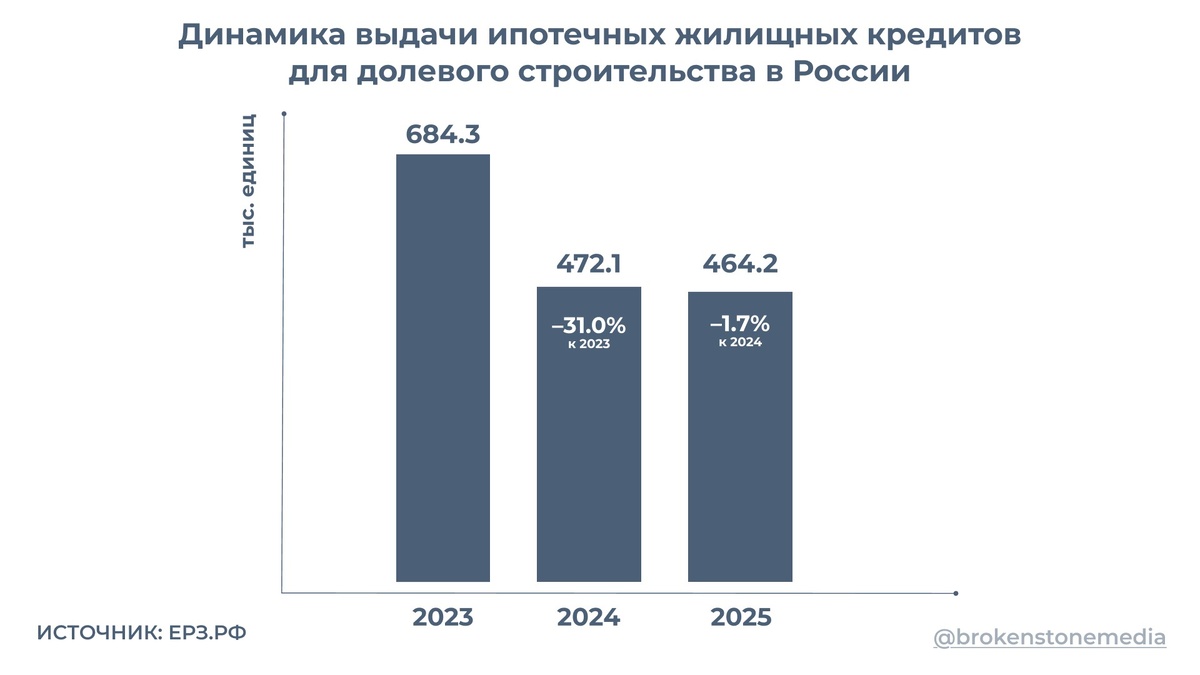
Этот разрыв объясняется просто: жильё дорожает, и заёмщикам приходится брать большие суммы даже при сокращении числа сделок. Для рынка это тревожный симптом — спрос держится не за счёт расширения аудитории, а за счёт роста среднего чека. Такая модель не может работать бесконечно, особенно в условиях высоких ставок.
Прогнозы на 2026 год: между стагнацией и жёсткой посадкой
Экспертное сообщество сходится во мнении, что лёгкого года ждать не стоит. Аналитический центр ДОМ.РФ прогнозирует снижение общего ввода жилья на 4% — до 104,1 миллиона квадратных метров. При этом рынок многоквартирных домов может вырасти на 8% до 47,8 миллиона, а вот индивидуальное строительство просядет на 11% до 56,3 миллиона квадратных метров.
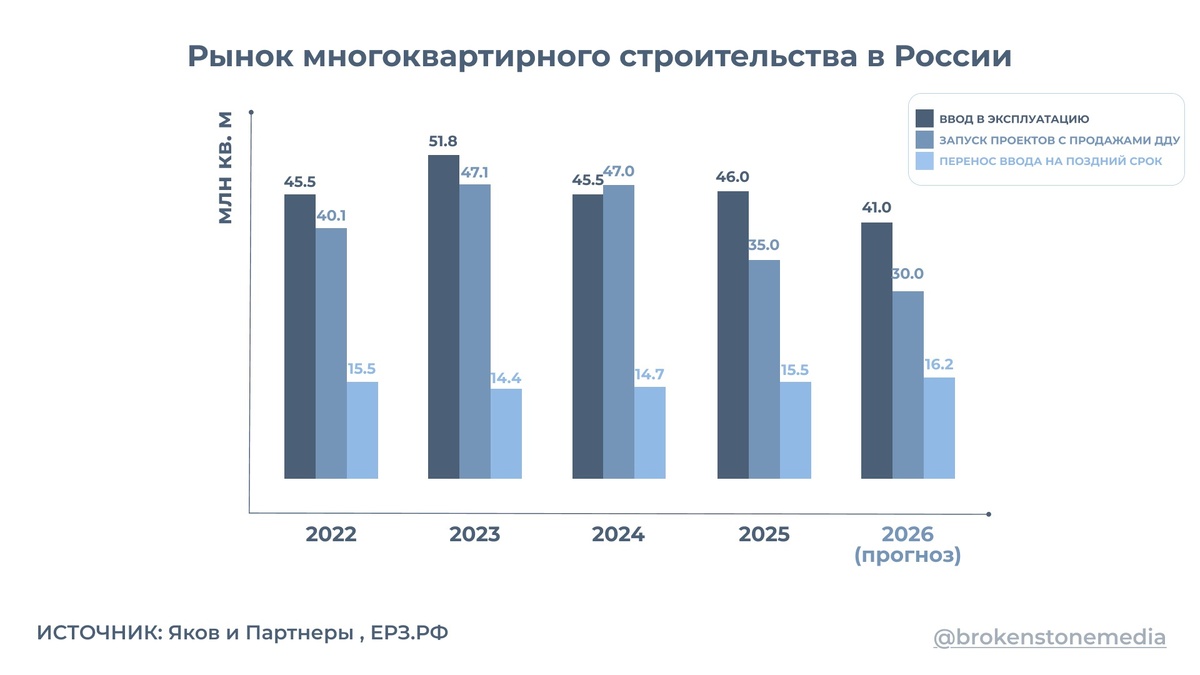
Более пессимистичный сценарий рисуют авторы совместного исследования «Яков и Партнёры» и Единого ресурса застройщиков. По их оценкам, ввод многоквартирного жилья сократится на 11% — до 41 миллиона квадратных метров, а запуск новых проектов упадёт на 14% до 30 миллионов. Перенос сроков ввода достигнет 16,2 миллиона квадратных метров — это максимальный уровень с 2022 года.
Рентабельность строительного бизнеса продолжает сжиматься. Уже сейчас она не превышает 10–15%, а в ближайшие месяцы может опуститься ещё ниже. В зоне максимального риска — застройщики низкомаржинальных проектов в регионах с высокой чувствительностью покупателей к цене.
Отдельного внимания заслуживает тема отмены моратория на штрафы за перенос сроков ввода жилья. Задолженность девелоперов перед дольщиками уже превышает 100 миллиардов рублей. По оценкам экспертов, в течение года с застройщиков могут взыскать более 60 миллиардов. Чтобы смягчить удар, власти отложили погашение штрафов, накопленных в период моратория, до конца 2026 года. Но новые неустойки, возникающие с 1 января, придётся выплачивать в полном объёме и в срок.
Среди ключевых факторов, которые будут определять ситуацию в 2026 году, специалисты называют размер ключевой ставки, ужесточение условий семейной ипотеки, повышение НДС до 22% и общее удорожание строительных материалов. Прогнозируется, что цены на жильё вырастут на 6–12%, а себестоимость строительства увеличится минимум на 5% только за счёт материалов.
Я всё чаще слышу от коллег по отрасли мнение, что прежняя модель роста исчерпала себя. Рынок больше не будет искусственно поддерживаться, и застройщикам придётся учиться работать в условиях сжатого спроса, дорогих кредитов и растущих издержек. Некоторые эксперты даже не исключают вероятности коллапса на отдельных локальных рынках новостроек.
Симптомы отраслевого кризиса: кейс лидера рынка
Пожалуй, самым ярким свидетельством глубины проблем стало обращение компании «Самолёт» за государственной поддержкой. Ведущий девелопер страны в феврале 2026 года запросил 50 миллиардов рублей льготного займа на три года. Акционеры готовы передать государству блокирующий пакет акций с правом обратного выкупа, а также обеспечить дополнительное внешнее финансирование до 10 миллиардов рублей.
В компании объясняют такой шаг необходимостью сохранения стабильности и выполнения обязательств перед дольщиками. Привлечённые средства планируется направить на погашение и рефинансирование текущих долгов. По сути, это признание того, что собственных инструментов для преодоления кризиса уже недостаточно.
Показательно, что два других гиганта — ЛСР и ПИК — публично заявили, что не будут обращаться за помощью к государству. В ЛСР ссылаются на регулярную оптимизацию процессов, а в ПИК — на консервативную финансовую стратегию и отрицательный чистый долг. Тем не менее сам факт того, что лидеру рынка потребовалась экстренная поддержка, говорит о системном характере проблем.
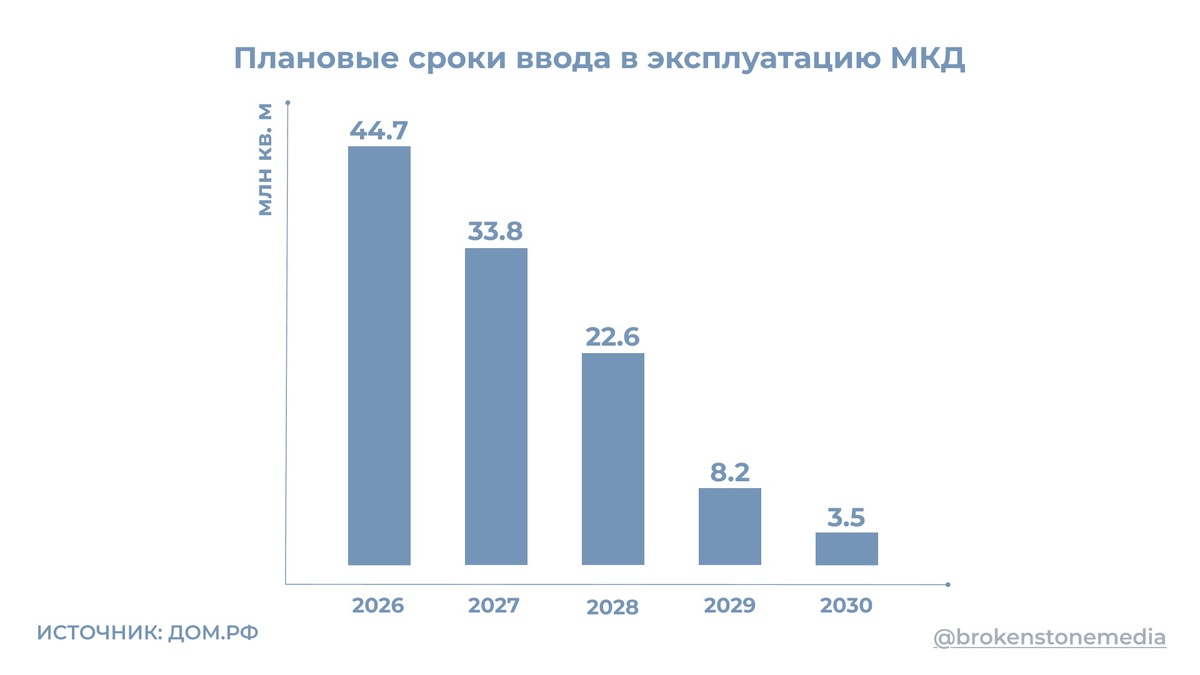
Для производителей строительных материалов это означает одно: в ближайшие годы спрос на их продукцию будет нестабильным. Снижение запусков новых проектов неизбежно сократит потребление бетона, железобетона и нерудных материалов. При этом рост доли ИЖС продолжит менять структуру спроса в пользу более лёгких и экономичных решений.
Отрасль входит в фазу структурной трансформации. Выживать и развиваться в новых условиях смогут те, кто сумеет быстро адаптироваться к изменившимся реалиям: переориентировать производство, оптимизировать логистику и найти новые ниши. Время безудержного роста закончилось — начинается период, когда ценность приобретают гибкость и умение работать с меньшими объёмами при сохранении качества.