Когда я начинаю разбираться в том, что сегодня творится на столичном рынке готового жилья, первое ощущение — будто смотришь на два совершенно разных мира. Один мир существует в отчётах и сводках, где средняя цена квадратного метра продолжает упрямо ползти вверх. Второй — в реальных переговорах, где продавец нервно смотрит на телефон, а покупатель прикидывает, насколько можно сбить цену. Разрыв между этими мирами уже превысил десять процентов, и это, пожалуй, главное, что нужно понять каждому, кто собирается выходить на сделку в ближайшие месяцы.
Мне часто задают один и тот же вопрос: ну когда же наконец всё рухнет? И я честно отвечаю — ждать обвального падения прямо сейчас не стоит. Рынок замер в странном равновесии, где дорогая ипотека давит на него сверху, а дефицит по-настоящему хороших квартир, общий рост цен на всё вокруг и покупатели, уставшие ждать новостроек, поддерживают снизу. Это не падение и не взлёт — это скорее вязкая стагнация с локальными подвижками в разных сегментах.
Парадокс растущих цифр при замершем спросе
Ситуация действительно выглядит противоречивой. С одной стороны, количество сделок на вторичном рынке Москвы заметно оживилось — число зарегистрированных договоров купли-продажи выросло более чем на двадцать процентов по сравнению с прошлым годом. Часть покупателей осознанно уходит с рынка новостроек, где квадратный метр ощутимо дороже, и возвращается к готовому жилью. С другой стороны, цены в объявлениях продолжают расти: за девять месяцев средняя стоимость квадратного метра прибавила примерно девять–девять с половиной процентов, а по некоторым расчётам рост за полугодие составил от пяти до почти восьми процентов.
Но вот что важно: эти цифры не означают, что каждая конкретная квартира стала дороже. Я вижу здесь классическую ловушку статистики. Наиболее доступные и ликвидные объекты уходят с рынка очень быстро — иногда за считаные недели. В объявлениях остаются более дорогие квартиры, которые экспонируются месяцами. Средний ценник растёт не потому, что продавцы массово подняли цены на те же самые метры, а потому, что дешёвые варианты просто исчезли из выборки. Это «средняя температура по больнице», и она мало что говорит о реальном положении дел в конкретном районе или типе дома.
Почему рынок держится и не падает
Причин у этой устойчивости несколько, и все они переплетены между собой. Во-первых, в Москве по-прежнему остро не хватает того, что я называю «правильными» квартирами. Речь о жилье с адекватной ценой, нормальной планировкой, удобной транспортной доступностью и без юридических или технических сюрпризов. Именно такие объекты продаются быстро, часто вообще без торга, потому что за ними выстраивается очередь из покупателей.
Во-вторых, инфляция играет на стороне продавца. Когда стройматериалы, ремонтные работы, аренда и повседневные услуги дорожают на глазах, владелец квартиры психологически не готов отдавать её с большой скидкой. Он понимает: вырученные деньги могут быстро обесцениться, а купить что-то взамен будет сложнее. Поэтому продавцы держатся за ценник до последнего, даже если покупателей мало.
В-третьих, значительная часть сделок на московской вторичке проходит вообще без ипотеки. Люди продают одну квартиру и покупают другую, используют накопления, помощь родственников, средства от продажи бизнеса или наследство. Такие покупатели гораздо менее чувствительны к ключевой ставке, чем те, кто зависит от банковского кредита. Именно поэтому дорогая ипотека не обрушила рынок одномоментно, как многие ожидали.
Наконец, переток спроса с первичного рынка тоже поддерживает вторичку. Разрыв в цене между новостройками и готовым жильём в Москве оценивается по-разному — от девяти до восемнадцати процентов в зависимости от сегмента, а по некоторым данным он достигал и тридцати процентов. Для многих покупателей готовая квартира в старом фонде оказывается рациональнее: её можно осмотреть, сразу заселиться, не ждать несколько лет сдачи дома и не рисковать с застройщиком.
Сценарии развития: чего ждать до конца года
Базовый сценарий, который я считаю наиболее вероятным, — это не падение, а «холодная стагнация». До конца года цены, скорее всего, продолжат умеренно расти в пределах пяти–семи процентов или двигаться около уровня инфляции. Дефицит ликвидного предложения сохранится, а ключевая ставка будет снижаться медленно и осторожно. Это не та динамика, на которую надеются покупатели, мечтающие о распродаже, но и не резкий рост, который пугал бы продавцов.
Однако есть и сценарий снижения. Чем дольше сохраняется период высоких ставок, тем выше вероятность того, что рынок начнёт сползать вниз. Если Центробанк замедлит смягчение денежно-кредитной политики или ипотека останется недоступной для массового покупателя, продавцы со временем начнут уступать. Сначала это будут точечные уступки — срочные продажи, неликвидные объекты, неудобные планировки. Затем круг расширится, и коррекция станет заметнее.
Что может запустить реальное снижение? Прежде всего затяжная дорогая ипотека, которая продолжит сужать круг платёжеспособных покупателей. Затем — рост предложения: выход большого объёма квартир после реновации, увеличение числа выставленных объектов, активизация инвесторов, которые захотят зафиксировать прибыль. Охлаждение спроса тоже сыграет свою роль: если покупатели начнут массово ждать дальнейшего снижения цен и откладывать сделки, продавцам придётся идти навстречу. Наконец, проблемы у крупных застройщиков могут усилить давление: если девелоперы начнут активнее уценивать новостройки, это неизбежно отразится и на вторичном рынке.
Где цены уже снижаются, а где продолжают расти
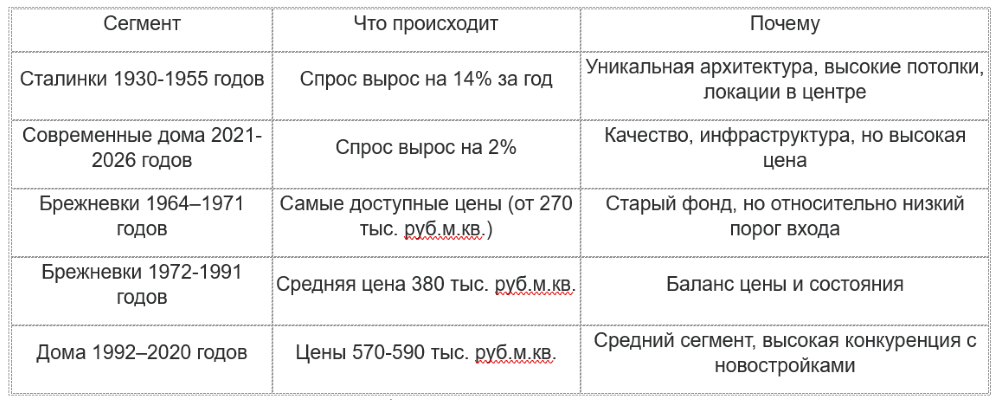
Рынок Москвы неоднороден, и за средними цифрами скрываются противоположные движения в разных сегментах. Я всё чаще замечаю, что покупатели осознанно выбирают старый фонд вместо современных жилых комплексов. Сталинки и добротные кирпичные дома воспринимаются как более «человечные» и качественные по сравнению с новостройками, где на старте продают по сути бетонную коробку без отделки, без сложившейся инфраструктуры и с непонятными перспективами двора и соседей.
Это не значит, что старый фонд дешевеет — скорее он становится более востребованным, а значит, и цена на него держится увереннее. А вот сегменты с избыточным предложением, неудачными планировками или проблемными локациями уже ощущают давление. Там скидки реальны, и порой они достигают существенных величин, хотя в общей статистике это не отражается.
Что я советую покупателям
Если вы ждёте падения цен, не стоит рассчитывать на резкое обрушение рынка в ближайшие месяцы, а возможно, и годы. Более реалистичный сценарий — точечные скидки на неликвидных объектах и медленная коррекция в отдельных сегментах, а не общее падение цен по всему городу. Поэтому главный совет: смотрите не на среднюю цену, а на конкретный объект. Разрыв между объявлениями и реальными сделками превышает десять процентов — это значит, что торг возможен почти всегда. Вопрос лишь в том, насколько обоснованна изначальная цена и насколько мотивирован продавец.
Ищите тех, кому действительно нужно продать. Срочная продажа, наследство, переезд, необходимость быстро освободить деньги — в таких ситуациях скидки реальны и могут быть значительными. Мониторьте сегменты с избыточным предложением: если в конкретном районе или типе домов объектов много, а покупателей мало, цена будет под давлением. И не ждите «дна» бесконечно — если ставка начнёт снижаться быстрее, спрос вернётся, и окно для покупки по хорошей цене может закрыться.
Что я советую продавцам
Не завышайте цену «с запасом на торг». При разрыве в десять процентов между объявлениями и сделками завышенная цена означает месяц-два простоя и последующую скидку больше, чем если бы вы сразу поставили адекватный ценник. Оценивайте объект честно: ликвидность зависит не только от района, но и от состояния, планировки, этажа, вида из окон, юридической чистоты и наличия конкурентов. Готовьтесь к более длительному сроку экспозиции, если цена выше рынка, — и помните, что время работает против завышенных ожиданий.
Главный вывод, который я делаю из всей этой картины: массового падения цен на вторичное жильё в Москве в ближайшее время не будет. Рынок держится на дефиците ликвидного предложения, инфляции и перетоке спроса с первички. Но это не значит, что скидок нет: они уже есть в конкретных сделках, просто не видны в средних цифрах. Реальная коррекция возможна, если период высоких ставок затянется, — тогда продавцы могут начать уступать, и рынок перейдёт к нисходящему тренду. Пока же наиболее вероятный сценарий — стагнация с умеренным ростом в пределах инфляции, а не падение.
Для покупателя это означает: не ждать чуда, а искать конкретные возможности — мотивированных продавцов, неликвидные сегменты, объекты с потенциалом торга. Для продавца — не завышать цену, потому что рынок уже видит разрыв между ожиданиями и реальностью. В конечном счёте выигрывает тот, кто трезво оценивает ситуацию и действует, а не ждёт идеального момента, который может так и не наступить.