

Тема аренды недвижимости в последние годы перестала быть сугубо бытовой историей, о которой можно спокойно забыть сразу после получения ключей от квартирантов. Всё чаще знакомые и клиенты рассказывают о письмах из инспекции, звонках с просьбой уточнить сведения и приглашениях на беседу в налоговый орган. Причём удивление у людей вызывает не сам факт внимания со стороны государства, а то, насколько быстро и точно инспекторы сопоставили информацию о собственности с реальными поступлениями на счета.
Мне не раз приходилось разбирать подобные ситуации, и могу сказать, что основная проблема почти всегда кроется не в наличии квартиры или офиса, а в разрыве между фактическим использованием имущества и тем, как это отражено в отчётности. Собственность сама по себе законна, и владеть несколькими объектами может каждый. Но если жильё или коммерческая недвижимость приносят регулярный доход, а налоговая база остаётся нулевой, рано или поздно возникает предметный разговор.
Почему факт владения и факт дохода перестали существовать отдельно
Раньше многие искренне полагали, что налоговую интересует только крупный бизнес, а частная сдача квартиры — это личное дело собственника и арендатора. Сейчас логика изменилась. В распоряжении инспекций появились инструменты, позволяющие видеть картину целиком: зарегистрированные права на недвижимость, транспорт, официальные доходы, отчисления работодателей, а также косвенные признаки экономической активности. На пересечении этих данных и возникают вопросы.
Приведу показательный масштаб. В Москве специалисты налоговых органов обратили внимание примерно на 154 тысячи трудоспособных жителей, у которых было имущество, но отсутствовали сведения о легальном заработке. По итогам работы за 2025 год почти 64 тысячи человек, ранее числившихся неработающими, самостоятельно задекларировали доходы. Бюджет в результате пополнился более чем на 9 млрд рублей налогов и страховых взносов. Эти цифры не означают, что каждого владельца недвижимости ждёт проверка, но они наглядно демонстрируют: сопоставление данных стало системным.
Важно понимать, что наличие нескольких квартир или автомобиля не является нарушением. Инспекция не вправе доначислить налог лишь потому, что у человека есть имущество. Вопросы появляются тогда, когда возникают признаки регулярных поступлений, которые не отражены ни в декларации, ни в приложении для самозанятых, ни в отчётности предпринимателя.
Какие сигналы чаще всего привлекают внимание
Наибольший интерес вызывают объекты, которые систематически сдаются в аренду. Речь идёт не только о квартирах, но и о комнатах, апартаментах, офисах, складах, торговых точках и даже машино-местах. Если собственник получает плату, но не показывает её в официальных источниках, инспекция может начать собирать сведения из разных каналов.
Особенно рискованна ситуация, когда доход легализован частично. Например, в договоре указана одна сумма, а фактически арендатор переводит больше или доплачивает наличными. Такие схемы часто раскрываются, если нанимателем выступает организация либо индивидуальный предприниматель. У них есть договор, акты, платёжные поручения и внутренняя отчётность. Сопоставить эти сведения с тем, что показал собственник, не составляет большого труда.
Ещё один источник информации — открытые объявления. Адрес, планировка, фотографии и описание объекта позволяют связать предложение о сдаче с конкретным владельцем. Само по себе объявление не доказывает, что аренда состоялась и деньги были получены, но оно может стать основанием для запроса пояснений. Поэтому размещение информации о сдаче жилья при нулевой отчётности — это всегда дополнительный повод для внимания.
Каналы, через которые инспекция получает сведения
Проверка нередко начинается с электронного уведомления в личном кабинете или письма с просьбой пояснить обстоятельства. К примеру, у гражданина есть несколько объектов, а декларации о доходах от аренды отсутствуют. В таких случаях собственнику могут предложить добровольно уточнить сведения и исполнить обязанности без применения жёстких мер.
Существует и встречный поток информации. Если помещение арендует компания, её расходы фиксируются в бухгалтерском учёте. Регулярные платежи в адрес физического лица при отсутствии у него задекларированного дохода способны вызвать закономерные вопросы. Инспекция может запросить документы у арендатора, после чего сопоставит суммы и периоды.
Для посуточной аренды источником сведений часто становятся интернет-сервисы и публичные предложения. Здесь важно отличать разовую передачу жилья от систематической деятельности. Имеют значение частота операций, способ расчётов, наличие постоянного спроса и другие обстоятельства. Наличие нескольких объектов не делает человека предпринимателем автоматически, но совокупность признаков может указывать на коммерческий характер использования имущества.
Налоговые режимы и возможные последствия
Если доход от аренды действительно получен, его необходимо учитывать для целей налогообложения. Конкретный порядок зависит от статуса владельца, вида имущества и выбранного режима.
НДФЛ для физических лиц
Доходы от сдачи имущества в аренду на территории России признаются объектом налогообложения. Физическое лицо подаёт декларацию 3-НДФЛ. Ставка составляет 13%, а при годовом доходе свыше 5 млн рублей — 15% с суммы превышения. Декларацию нужно подать до 30 апреля следующего года, налог уплатить до 15 июля.
Налог на профессиональный доход
Самозанятые могут применять специальный режим. При сдаче жилья физическим лицам ставка составляет 4%, юридическим — 6%. Однако у этого режима есть ограничения. Нельзя сдавать нежилые помещения, а годовой доход не должен превышать 2,4 млн рублей. Перед выбором НПД стоит убедиться, что конкретный вид аренды подпадает под условия закона.
Индивидуальное предпринимательство
Для коммерческой недвижимости или деятельности, которая не подходит под самозанятость, может потребоваться статус ИП. Тогда доступны упрощённая система налогообложения или патент. Выбирать режим только из соображений низкой ставки неправильно: сначала нужно проверить, соответствует ли способ сдачи имущества установленным правилам, и сохранять все подтверждающие документы.
Ответственность за нарушения
Если доход не был отражён, возможны доначисление налога, пени и штрафы. Штраф по статье 122 НК РФ составляет 20% от неуплаченной суммы, а при умышленном характере нарушения — 40%. При систематической сдаче инспекция также может оценивать наличие признаков предпринимательства и дополнительные обязанности, которые из этого вытекают.
Что делать после получения уведомления
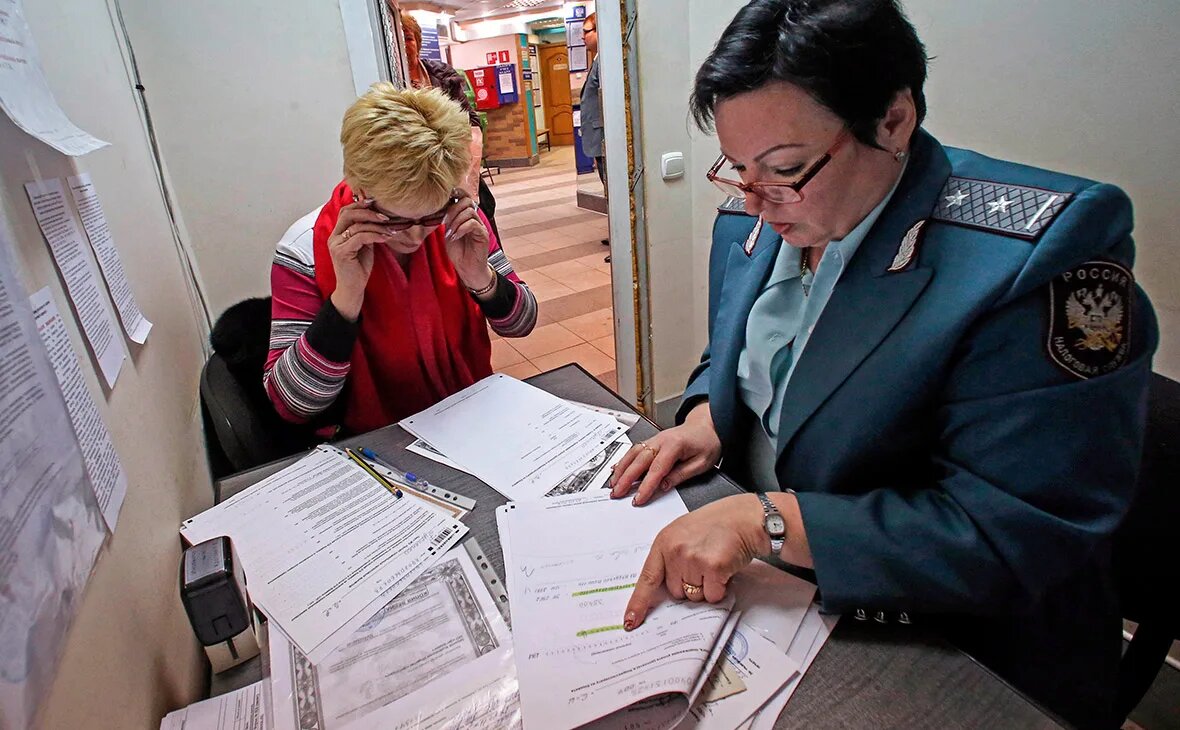
Первое и главное — не игнорировать запрос. Уведомление не является обвинением, это скорее приглашение к диалогу. Нужно внимательно изучить, какие объекты и периоды указаны, на чём основаны вопросы и какой ответ ожидается.
Затем стоит подготовить документы. Это могут быть договоры аренды, выписки по счетам, расписки, чеки, а также бумаги, объясняющие происхождение имущества. Если объект не сдавался, а объявление было размещено без заключения договора, это тоже можно пояснить. Важно подтвердить свою позицию документально, а не ограничиваться устными объяснениями.
Следующий шаг — проверить, нужно ли подать декларацию или скорректировать ранее переданные сведения. Если арендный доход действительно был, разумно самостоятельно рассчитать налог и подать 3-НДФЛ либо зарегистрироваться как самозанятый, если режим применим. Добровольное уточнение часто позволяет снизить риски.
В сложных ситуациях имеет смысл обратиться к налоговому консультанту или юристу. Особенно если речь идёт о нескольких объектах, коммерческой аренде или периодах, по которым уже идёт проверка. Специалист поможет оценить риски и выстроить стратегию общения с инспекцией.
Если назначена комиссия по легализации налоговой базы, к ней нужно подготовиться заранее. Желательно знать даты аренды, суммы поступлений и иметь при себе все документы. На комиссии обычно представляют имеющиеся у ведомства сведения и просят пояснить расхождения. Уверенная и документально подкреплённая позиция — лучший способ пройти этот этап.
Истории, которые хорошо иллюстрируют риски
Один из москвичей несколько лет сдавал квартиру за 50 тысяч рублей в месяц, но декларацию не подавал. Инспекция сопоставила данные о недвижимости с отсутствием официальных доходов и нашла объявление на сайте аренды. После приглашения на комиссию мужчина подал 3-НДФЛ за три года и уплатил налог с пенями, избежав штрафа. Это пример того, как добровольное уточнение смягчает последствия.
Другой случай связан с арендатором-организацией. Компания снимала офис у физического лица и честно отражала расходы в бухгалтерии. Собственник доход не показывал. Инспекция получила сведения от организации и запросила объяснения. Выяснилось, что договор существовал, а деньги поступали на карту. В итоге пришлось доплачивать НДФЛ и штраф.
Третий пример показывает, что частичная легализация не спасает. В договоре была указана сумма 30 тысяч рублей, а ещё 20 тысяч передавались наличными. Арендатор-предприниматель вёл учёт всех платежей. Налоговый орган сопоставил данные и доначислил налог с реального дохода. Эта история подтверждает: любые неофициальные договорённости легко вскрываются, если у второй стороны есть документальный учёт.
Вопросы, которые задают чаще всего
Могут ли прийти с проверкой, если у меня просто несколько квартир? Само по себе владение имуществом не является нарушением. Интерес возникает при наличии признаков регулярного дохода, не отражённого в отчётности.
Как инспекция узнаёт о сдаче жилья? Источниками служат объявления в интернете, данные арендаторов, особенно организаций, государственные реестры, а также сопоставление имущества с официальными доходами.
Что грозит за неуплату налога? Возможны доначисление НДФЛ, пени и штраф в размере 20% или 40% от суммы. В отдельных случаях может встать вопрос о предпринимательской деятельности без регистрации.
Можно ли сдавать жильё как самозанятый? Да, если это жилое помещение. Ставка — 4% при расчётах с физическими лицами и 6% — с юридическими. Но есть ограничения по типу помещений и годовому доходу.
Нужно ли платить налог, если квартира досталась по наследству? Обязанность платить налог с аренды не зависит от способа получения недвижимости. Если вы сдаёте её и получаете доход, его нужно декларировать.
Какие риски стоит учитывать
Первый риск — доначисление налога за несколько лет. Инспекция может проверить периоды в пределах трёх лет. Если аренда не декларировалась, итоговая сумма может оказаться значительной.
Второй риск — штрафы и пени. Помимо основного налога, начисляются пени за каждый день просрочки и штраф от 20% до 40% от неуплаченной суммы.
Третий риск — признание деятельности предпринимательской. Если сдача жилья носит систематический характер, инспекция может расценить её как бизнес. Тогда потребуется регистрация ИП и уплата дополнительных взносов.
Четвёртый риск — ограничение операций по счёту. При выявлении подозрительных поступлений банк может временно ограничить доступ к счёту до выяснения обстоятельств.
Если ничего не предпринимать, налоговые органы рано или поздно сопоставят данные и выявят расхождение. Чем раньше привести документы в порядок и задекларировать доход, тем мягче окажутся последствия.
Выводы
Владение недвижимостью — это право, а не повод автоматически платить налог с каждого квадратного метра. Но если квартира, офис или машино-место приносят регулярный доход, его необходимо корректно учитывать. В 2026 году налоговые органы активно сопоставляют данные из разных источников: объявления в интернете, сведения от арендаторов, государственные реестры. Если вы сдаёте жильё и не платите налог, риск доначислений и штрафов вполне реален.
Проверьте свои договоры, платежи и налоговый режим заранее. Если получили уведомление — не игнорируйте его, а подготовьте документы и при необходимости обратитесь к специалисту. Прозрачность и своевременная декларация остаются лучшим способом избежать неприятных сюрпризов.
Информация носит ознакомительный характер. Для решения вашей ситуации обратитесь к юристу или налоговому консультанту.


