Разговоры о будущем рынка жилья сегодня ведутся повсюду: за семейным столом, в офисах застройщиков, на консультациях у риелторов и в кабинетах частных инвесторов. Кто-то надеется на скорое снижение ставок и возвращение дешёвой ипотеки, кто-то опасается затоваривания и затяжных продаж, а кто-то продолжает верить, что квадратные метры — это вечная ценность, не подверженная никаким потрясениям. Однако реальность, на мой взгляд, окажется сложнее и интереснее любых однозначных прогнозов.
Существует вероятность, что уже через пару лет мы перестанем говорить о недвижимости как о едином рынке. Вместо этого придётся анализировать несколько параллельных вселенных, каждая из которых живёт по собственным правилам. Часть объектов продолжит пользоваться ажиотажным спросом, другие будут продаваться только с заметным дисконтом, а третьи рискуют задержаться в экспозиции на долгие месяцы даже при отличной локации и безупречном качестве строительства. Причина такого расслоения кроется не только в характеристиках самих квартир, но и в том, насколько по-разному экономические сценарии влияют на поведение покупателей.
Четыре развилки от Центробанка: диапазон возможностей
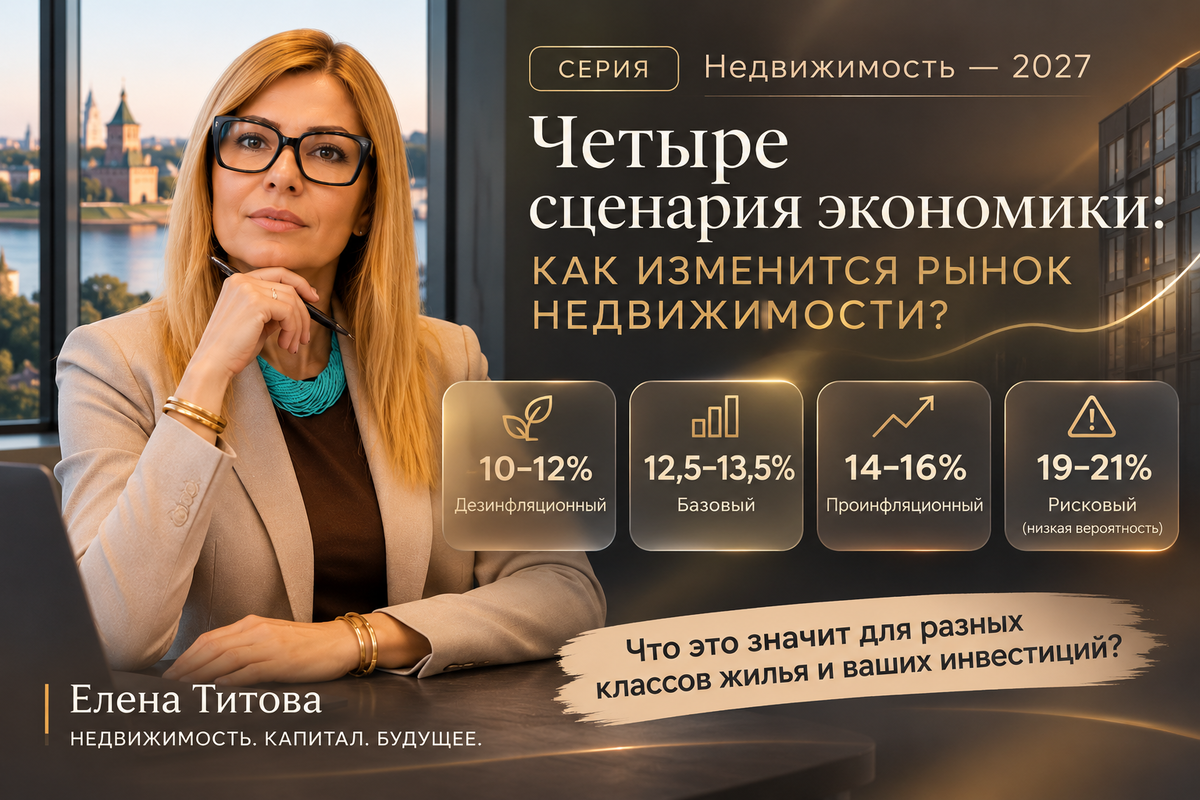
В конце октября Банк России опубликовал документ, задающий рамки денежно-кредитной политики на ближайшие несколько лет. Регулятор рассматривает четыре сценария, каждый из которых предполагает собственную траекторию ключевой ставки. Разброс значений впечатляет: от умеренных 10–12% в дезинфляционном варианте до жёстких 19–21% в рисковом. Между ними располагаются базовый сценарий со ставкой 12,5–13,5% и проинфляционный с диапазоном 14–16%.
Важно понимать: это не прогнозы по ипотечным кредитам, а именно ориентиры по стоимости денег в экономике. Базовый сценарий остаётся наиболее вероятным, тогда как рисковый рассматривается скорее как гипотетическая угроза. Но даже сам факт такого разброса заставляет задуматься о том, насколько разными могут оказаться финансовые условия для покупателей жилья.
Гораздо важнее конкретных цифр мне представляется другой вопрос: как каждый из этих путей способен трансформировать спрос, ценообразование и, главное, ликвидность разных типов недвижимости. Потому что одна и та же ставка по-разному отзовётся в сегменте малогабаритных студий и в сегменте видовых пентхаусов.
Почему доступная ипотека не означает всеобщего роста цен
Распространённое убеждение гласит: снижается ключевая ставка — дешевеет ипотека — растёт спрос — дорожают квартиры. Логика в этом есть, но она описывает лишь часть реальности. Рынок жилья находится под влиянием множества факторов, которые редко действуют синхронно. Доходы населения, демографические волны, объём ввода новых проектов, себестоимость строительства, условия субсидированных программ и даже настроения инвесторов — всё это создаёт сложную систему сдержек и противовесов.
Предположим, стоимость заёмных денег действительно начинает снижаться. Для семьи, которая несколько лет ждала подходящего момента для покупки первой квартиры, это может стать сигналом к действию. Но покупатель, присматривающий жильё бизнес-класса, часто руководствуется иными соображениями: он сравнивает недвижимость с доходностью депозитов и облигаций, оценивает перспективы конкретного района, думает о том, насколько легко будет продать объект через несколько лет. А покупатель элитного сегмента может вообще не зависеть от ипотечных ставок, поскольку располагает собственным капиталом.
Таким образом, один и тот же макроэкономический сигнал преломляется через абсолютно разные системы мотивации. Именно поэтому я предполагаю, что в 2027 году различия между классами жилья станут ещё более выраженными, чем сегодня.
Массовый сегмент: заложник ежемесячного платежа
Начнём с самого чувствительного к кредитным условиям сегмента. Здесь подавляющая часть покупателей не может обойтись без заёмных средств, поэтому ключевое значение приобретает не столько цена квадратного метра, сколько размер ежемесячного взноса. Если ипотека становится доступнее, на рынок возвращаются семьи, откладывавшие покупку в течение долгого времени. В дезинфляционном сценарии это способно поддержать спрос на компактные квартиры и доступное семейное жильё.
Однако при сохранении высоких ставок поведение покупателей меняется: они начинают искать способы снизить нагрузку — выбирают меньшую площадь, увеличивают первоначальный взнос, переключаются на готовое жильё или вовсе откладывают сделку. При этом даже внутри массового сегмента нельзя говорить об однородности. Небольшая квартира в районе с развитой инфраструктурой и стабильным спросом может оказаться значительно более ликвидной, чем просторный объект в локации, где конкурируют десятки похожих предложений. Отсюда первый важный вывод: доступная цена сама по себе не гарантирует быстрой продажи.
Комфорт-класс: борьба за покупателя как образ жизни
Комфорт-класс, по моему мнению, заслуживает особого внимания. В этом сегменте человек приобретает не просто метры, а определённый сценарий повседневной жизни. Продуманная планировка, благоустроенный двор, близость школ и детских садов, транспортная доступность, ощущение безопасности — всё это становится частью продукта, за который люди готовы платить.
Но у медали есть и обратная сторона. В новых жилых районах зачастую одновременно реализуется несколько проектов с практически идентичными характеристиками. Когда предложение растёт быстрее платёжеспособного спроса, конкуренция между застройщиками обостряется. Даже при снижении ключевой ставки покупатель получает возможность выбирать, а значит, девелоперам приходится бороться за клиента не только ценой, но и условиями рассрочки, качеством отделки, сроками сдачи и дополнительными бонусами.
Для инвестора это означает необходимость смотреть шире, чем просто на перспективность района. Важно оценивать, сколько аналогичных квартир может выйти на рынок через несколько лет, когда сегодняшние новостройки превратятся во вторичное жильё. Собственнику придётся конкурировать не только с такими же продавцами, но иногда и с самим застройщиком, продолжающим реализовывать оставшиеся лоты.
Бизнес-класс: миф о полной независимости
Существует мнение, что обеспеченные покупатели мало реагируют на изменение ключевой ставки. Доля правды в этом есть: в бизнес-классе выше роль собственных средств, альтернативных сделок и накопленного капитала. Но считать этот сегмент полностью изолированным от экономической ситуации было бы ошибкой.
Обеспеченный покупатель тоже оценивает стоимость денег. Если банковские инструменты предлагают привлекательную доходность, решение о приобретении дополнительной недвижимости может быть отложено в пользу более ликвидных вложений. Кроме того, в бизнес-классе резко возрастает значение качества самого объекта. Востребованная локация, ограниченное предложение, функциональные планировки и архитектурная выразительность способны поддерживать спрос даже в непростые времена. Но высокая цена и принадлежность к определённому классу ещё не гарантируют успешной продажи.
Именно в бизнес-классе, на мой взгляд, расслоение рынка может проявиться особенно ярко. Качественные проекты в сильных локациях продолжат находить покупателей, тогда как менее конкурентоспособные предложения будут вынуждены прибегать к гибкой ценовой политике и дополнительным уступкам.
Премиальный сегмент: капитал против ликвидности
Дорогая недвижимость всегда привлекает внимание инвесторов, рассматривающих её как способ сохранения капитала. Покупатели в этом сегменте часто руководствуются не только финансовыми расчётами, но и соображениями приватности, престижа, архитектурной ценности и качества окружения. Уникальные объекты в дефицитных локациях действительно могут обладать определёнными преимуществами.
Однако здесь возникает парадокс, о котором редко говорят вслух. Чем более уникален объект, тем сложнее иногда найти для него покупателя. Квартира с нестандартной планировкой может представлять огромную ценность для конкретного собственника, но количество людей, готовых заплатить за эти особенности, может быть крайне ограниченным. В результате объект способен годами сохранять высокую цену предложения, но при необходимости срочной продажи потребовать существенного дисконта.
Это принципиально важный момент: недвижимость может быть дорогой, престижной и качественной, но при этом не обладать высокой ликвидностью. Поэтому я бы не стала автоматически считать премиальный сегмент наиболее защищённым от экономических рисков. Здесь необходим индивидуальный анализ каждого объекта без иллюзий и обобщений.
Неблагоприятный сценарий: проверка на прочность
Представим, что стоимость денег остаётся высокой значительно дольше, чем ожидают участники рынка. В такой ситуации наибольшее давление испытывает ипотекозависимый спрос. Покупатели становятся осторожнее, девелоперы — внимательнее к управлению продажами и финансированием проектов, а инвесторы — требовательнее к сравнению недвижимости с альтернативными инструментами.
Но это не означает автоматического снижения цен на все квартиры. Часть собственников предпочтёт отложить продажу до лучших времён. Некоторые застройщики будут использовать специальные условия приобретения вместо прямого снижения цен. А отдельные объекты с устойчивым спросом продолжат продаваться даже в сложных экономических условиях. При этом может увеличиться разрыв между ценами предложения и реальными ценами сделок.
Именно здесь проявляется один из главных рисков для инвестора: недвижимость может сохранять номинальную стоимость, но терять ликвидность. На бумаге актив стоит определённую сумму, однако получить эти деньги в нужный момент оказывается значительно сложнее, чем предполагалось при покупке.
Почему ликвидность становится главным вопросом
За два десятилетия работы на рынке недвижимости я наблюдала самые разные экономические периоды: стремительный рост цен, кризисные спады, изменение ипотечных условий, восстановление покупательской активности. Каждый раз рынок реагировал по-своему, и каждый раз находились те, кто пытался перенести опыт прошлых циклов на новую реальность. Но сегодня я всё чаще задаю себе вопрос: насколько вообще корректно искать ответы исключительно в предыдущих рыночных циклах?
Меняются не только ставки и доходы. Меняются технологии, структура занятости, демография, потребительские ценности и сами представления людей о комфортной жизни. То, что пользовалось устойчивым спросом десять лет назад, не обязательно будет столь же востребовано через следующие десять. Поэтому инвестиционную привлекательность недвижимости необходимо оценивать шире, чем через текущую стоимость и предполагаемый рост цены. Нужно учитывать будущую конкуренцию, изменение потребностей покупателей и возможность выхода из инвестиции.
Для меня ликвидность — это не просто скорость продажи. Это способность актива сохранять востребованность и возможность реализации на приемлемых условиях при изменении рыночной ситуации. Именно этот параметр, а не абстрактная цена, станет определяющим для успешных инвестиционных решений в ближайшие годы.
Взгляд в 2027 год: сегменты разойдутся по разным траекториям
Я не ожидаю, что все классы жилья будут двигаться в одном направлении. Скорее, можно предположить дальнейшее усиление различий между объектами. Массовый сегмент останется особенно чувствительным к доступности ипотеки и динамике доходов населения. В комфорт-классе ключевую роль сыграют качество продукта и объём конкурирующего предложения. В бизнес-классе — устойчивость обеспеченного спроса, характеристики объекта и привлекательность конкретной локации. В премиальном и элитном сегментах — индивидуальные особенности недвижимости, ограниченность предложения и способность найти покупателя при необходимости продажи.
Это сценарные гипотезы, а не гарантированные прогнозы цен. Именно поэтому я решила подготовить отдельную серию публикаций о возможном развитии разных классов жилья в 2027 году. Мы будем рассматривать не только цены, но и спрос, ипотеку, конкуренцию, сроки продажи и инвестиционную ликвидность. Особое внимание уделим рынку Нижнего Новгорода, где на конкретных примерах можно увидеть, насколько сильно различаются перспективы отдельных объектов даже в пределах одного города.
Главный вывод
Возможно, в 2027 году главным вопросом для инвестора станет не «На сколько подорожает недвижимость?», а «Какая недвижимость сохранит свою ценность и востребованность при разных сценариях развития экономики?». Инвестиционная стратегия не должна строиться исключительно на ожидании благоприятного будущего. Она обязана учитывать и те обстоятельства, которые могут сложиться иначе.
Именно поэтому сегодня важно не просто покупать недвижимость, а понимать экономику конкретного объекта, структуру будущего спроса и сценарий выхода из инвестиции. Инвестируйте в реальные вещи. Но сначала разберитесь, почему они будут нужны людям завтра.
А какой сегмент недвижимости, на ваш взгляд, окажется наиболее устойчивым в 2027 году — эконом, комфорт, бизнес или премиум?
Представленные оценки развития рынка недвижимости являются авторскими сценарными предположениями, а не официальными прогнозами Банка России.